Autopsie · Moneda y macroeconomía
El barómetro desconectado: lo que significa realmente la estabilidad del dólar
Publicado en Le Nouvelliste el 19 de mayo de 2026. Leer en lenouvelliste.com ↗
Traducción del original francés. En caso de discrepancia, prevalece el texto francés. Leer el original en francés
Durante años, la salud de la economía haitiana se leyó en el precio del dólar que anunciaban los cambistas, a falta de mirar las cuentas públicas o las estadísticas de producción. La columna explica qué significa la reciente estabilidad de ese precio, y por qué el barómetro está hoy desconectado.
Durante años, el tipo de cambio fue el barómetro de la ansiedad nacional. La salud de la economía no se leía en las cuentas públicas ni en las estadísticas de producción: se leía en el precio del dólar, anunciado por los cambistas, comentado en el transporte público, temido a cada fin de mes. Cuando subía, el país entero lo sabía antes de conocer el menor indicador oficial. La inquietud se medía por la voz de quienes usaban el dólar, de los comerciantes, de las familias que recibían remesas, de todos aquellos a quienes la gourde, al depreciarse, se les derretía en la mano. Y la demanda que subía de todas partes era una sola: que por fin se estabilizara esa moneda convertida, a falta de algo mejor, en la reserva de valor de un país que ya no tenía otra.
Esa estabilización llegó. Desde hace casi dos años, el dólar ya no sale de una banda muy estrecha. Todavía varía, pero apenas: unos centavos en torno a las ciento treinta y una gourdes, cuando antes saltaba varias gourdes en pocas semanas. La amplitud de sus oscilaciones se ha reducido tanto que el barómetro que todos vigilaban parece inmóvil, y esa casi inmovilidad se lee, casi en todas partes, como la buena noticia que se esperaba. Es justamente aquí donde hay que detenerse y aceptar una pregunta incómoda. Alegrarse hoy de la estabilidad del cambio después de haberse alarmado tanto por su inestabilidad, ¿no es contradecirse? El reproche es legítimo, y hay que responderlo antes que nada; de lo contrario, nada de lo que sigue merece ser leído. La respuesta es que el tipo de cambio no ha cambiado de naturaleza entre ayer y hoy. Lo que ha cambiado es nuestra mirada sobre él. Ayer leíamos su subida como una señal de alarma, y teníamos razón, porque lo era. Hoy leemos su calma como una señal de vuelta a la normalidad, y es ahí, quizá, donde nos equivocamos. Porque el país no está mejor. Está peor. Un instrumento que indica que todo va bien en un país que va a peor no es un instrumento tranquilizador. Es un instrumento que hay que examinar.
Este texto es ese examen. No sostendrá que la estabilidad sea algo malo, ni acusará a nadie. Mostrará, con datos, por qué el alivio que sentimos ante esa cifra inmóvil merece ser cuestionado, y qué es lo que oculta. La demostración sigue un único hilo. Primero, entender qué es realmente un precio y por qué un mercado vivo nunca está del todo en calma. Después, observar lo que dicen los datos haitianos, comparados con los de los vecinos. Por último, medir cuánto cuesta el mecanismo que sostiene esa cotización, y quién paga su precio. Cada etapa prepara la siguiente.
I. Para qué sirve un precio
La función profunda de un precio, la que justifica que existan los mercados, no es indicar cuánto cuesta una cosa. Es hacer circular información entre personas que no se hablan. Un importador de arroz sabe que su próximo pedido será mayor. Un exportador sabe que su cosecha será mala. Un banco sabe que un cliente va a repatriar fondos. Una madre de familia en Carrefour comprueba que el envío de su hijo ha disminuido. Cada uno posee un fragmento de información sobre la oferta y la demanda reales de divisas, y nadie tiene el cuadro completo.
Cuando el importador compra dólares por adelantado, su orden empuja la cotización muy ligeramente. Ese movimiento transmite a los demás, sin que sepan por qué, la información de que se avecina una tensión. El precio se convierte en un tablero vivo en el que se inscribe, transacción tras transacción, la suma de lo que cada uno sabe por separado. Friedrich Hayek escribió en 1945 la fórmula que sigue siendo la más certera: el precio es un sistema de transmisión de información. Su función no es reflejar un valor oculto, sino permitir que personas que no se conocen, y que no se coordinan, actúen como si se hubieran puesto de acuerdo. Retengámoslo, porque todo se deriva de ello. Un precio que se mueve es información que circula. Un precio que ya no se mueve es información que ya no circula, o que ahora pasa por un canal distinto del mercado.
II. Por qué un mercado vivo nunca está perfectamente en calma
He aquí el punto que da la vuelta a la lectura habitual. Se cree que un buen mercado es un mercado en calma. La teoría económica demuestra lo contrario, y vale la pena seguir el razonamiento paso a paso. Imaginemos un mercado en el que el precio reflejara instantáneamente toda la información disponible, un mercado perfectamente transparente. En ese mundo, informarse no serviría de nada: bastaría con leer el precio para saberlo todo, gratis. Pero si ya nadie considera útil informarse, entonces ya nadie aporta información con sus transacciones. Y un precio al que ninguna información alimenta ya no refleja nada. El mercado perfectamente informado se destruye, pues, a sí mismo. Sanford Grossman y Joseph Stiglitz formalizaron esta paradoja en 1980: un mercado perfectamente eficiente es imposible. Para que un mercado viva necesita, de forma permanente, un poco de desorden, lo que los economistas llaman ruido, que deje a los mejor informados una razón para seguir informándose.
La consecuencia es ineludible. Cierta volatilidad no es la enfermedad de un mercado: es su respiración. Una cotización que se mueve un poco cada día es una cotización por la que sigue entrando información. Una cotización cuyo movimiento tiende a cero es una cotización por la que la información ha dejado de entrar, o bien una cotización desconectada del mecanismo que la alimentaba. La planitud perfecta no es un signo de salud. Es un síntoma cuyo origen hay que establecer, y ese es el objeto de lo que sigue.
III. El hecho, situado en su región
Una planitud no se juzga en términos absolutos, sino por comparación. La pregunta correcta no es si la cotización haitiana es estable, sino si lo es en una medida que las economías comparables no alcanzan. El Banco de la República de Haití (BRH) publica cada día hábil el tipo medio comprador. En el ejercicio fiscal 2024-2025, eso representa 245 cotizaciones, que se mantuvieron dentro de una banda de 1.67 gourdes, es decir, una volatilidad anualizada de algo más del 1 %.
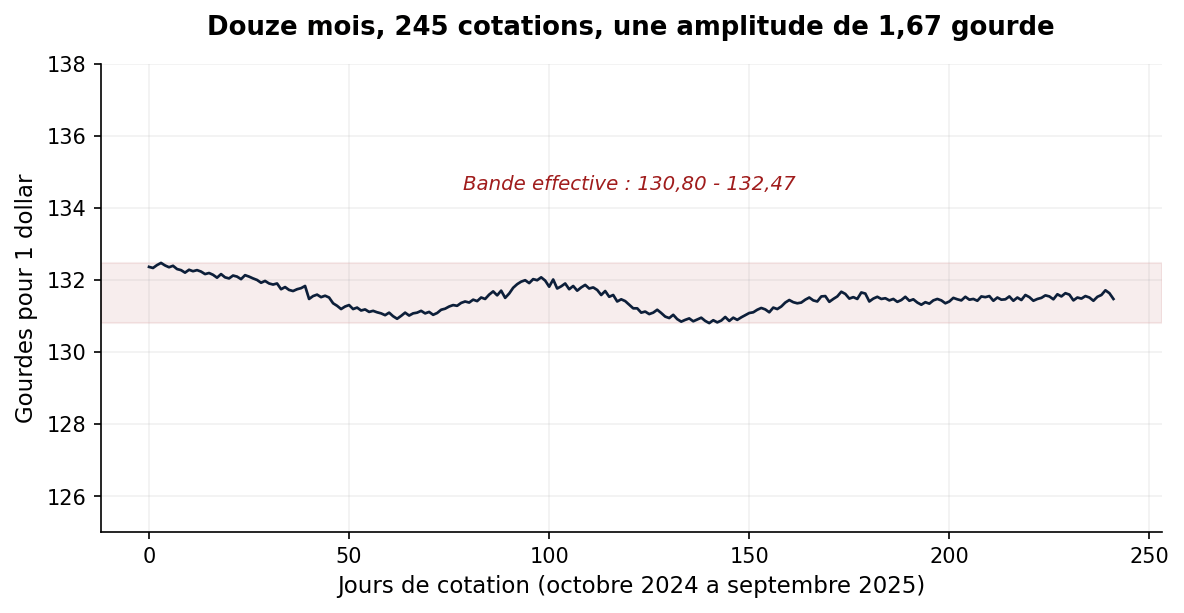
Esa cifra cobra sentido cuando se compara con la de los vecinos inmediatos, economías en las que las remesas también pesan mucho. Los informes oficiales de tipos de cambio del Tesoro estadounidense, una fuente neutral y homogénea, permiten hacer la comparación en el mismo período.
| País (economía con remesas elevadas) | Variación anual del tipo de cambio | Inflación interanual | Régimen |
|---|---|---|---|
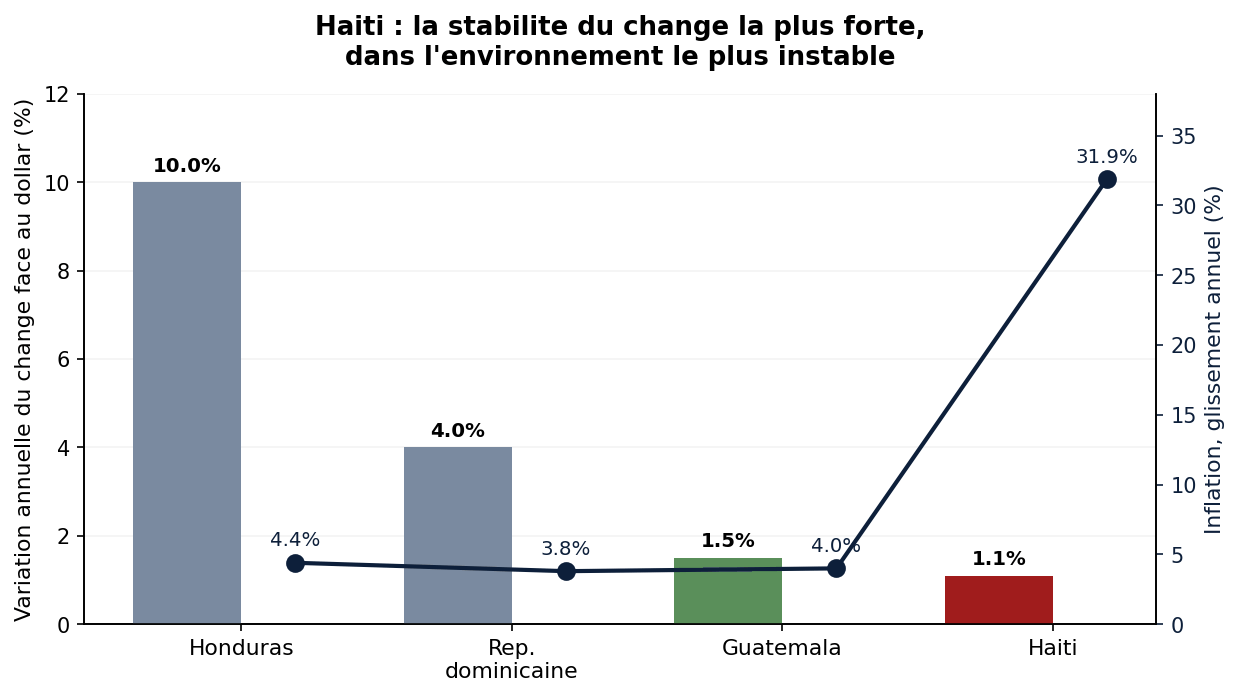
| Honduras (lempira) | ≈ 10 % | 4.4 % | Banda deslizante |
| Rep. Dominicana (peso) | ≈ 4 % | 3.8 % | Flotación administrada |
| Guatemala (quetzal) | ≈ 1.5 % | 4.0 % | Flotación administrada |
| Haití (gourde) | ≈ 1.1 % | 31.9 % | Flotante de jure |
Fuentes: US Treasury Reporting Rates of Exchange (dic. 2024, jun. y sept. 2025); FMI, Country Report Honduras 2025; bancos centrales; Instituto Haitiano de Estadística e Informática (IHSI) para la inflación haitiana.
La última columna merece un comentario, porque contiene la clave de todo lo que sigue. Oficialmente, desde la liberalización de 1990, la gourde está declarada flotante: ningún texto fija su valor, y por eso el cuadro la clasifica entre los regímenes flotantes de jure. Pero lo que un país declara y lo que practica son dos cosas distintas. Un régimen puede ser flotante sobre el papel y estar sostenido en los hechos. La cuestión no es, por tanto, lo que el régimen anuncia, sino lo que la cotización hace realmente. Es precisamente lo que se examina a continuación.
El cuadro ya dice mucho, pero una imagen lo dice mejor.
IV. Lo que se sabe y lo que no
Un lector riguroso objetará, con razón, que una cotización plana puede ser señal de un mercado que funciona muy bien. Si las fuerzas profundas que determinan el tipo de cambio, la oferta y la demanda de divisas, son a su vez estables, entonces un precio poco volátil es la respuesta correcta de un mercado sano, y no un síntoma. Es la objeción más seria que puede formularse, y hay que responderla formalmente, no retóricamente.
Contrapongamos dos hipótesis. La primera: la cotización haitiana es plana porque sus fundamentos son estables y el mercado los refleja fielmente. La segunda: la cotización es plana porque está sostenida, pese a unos fundamentos inestables. Guatemala ofrece la prueba decisiva, porque encarna precisamente la primera hipótesis. Su quetzal varía poco, alrededor del 1.5 % anual, y es legítimo: inflación en torno al 4 %, reservas de divisas equivalentes a varios meses de importaciones, baja dolarización de los depósitos, crecimiento positivo. En Guatemala, la calma del tipo de cambio es endógena. Se deriva de unos fundamentos que también están en calma. Es un mercado sano cuyo precio, tranquilo, dice la verdad de un entorno tranquilo.
Haití presenta la configuración exactamente inversa bajo una planitud comparable. Inflación del 31.9 %, ocho veces la de Guatemala. Séptimo año consecutivo de recesión. Dolarización de los depósitos de entre el 64 y el 70 %. Remesas que varían en más o menos un 20 % de un año a otro. Los fundamentos no son estables: están entre los más inestables del hemisferio. Ahora bien, una variable determinada no puede ser estructuralmente más estable que las fuerzas que la determinan, salvo que una intervención la mantenga así. El contraste entre Haití y Guatemala no es, por tanto, una coincidencia: es la refutación de la primera hipótesis. Donde los fundamentos están en calma, el tipo de cambio está en calma por naturaleza. Donde los fundamentos están desatados y el tipo de cambio sigue en calma, esa calma es producida. La primera hipótesis queda descartada no por argumentación, sino por contraejemplo estructural.
Aquí se impone una aclaración, porque evita un malentendido sobre el objeto mismo de este texto. Que el régimen cambiario haitiano sea semiadministrado no es un secreto para nadie. La autoridad monetaria no lo oculta, los operadores lo saben, y nadie serio sostiene que la gourde flote libremente. Demostrar con detenimiento que la cotización está sostenida equivaldría, pues, a probar una obviedad. No es ese el propósito. Que la cotización sea reconducida hacia su objetivo es un hecho admitido, y además fácil de verificar: la tendencia de la cotización a volver a su valor del día anterior es muy marcada, y esa propiedad resiste todas las pruebas econométricas serias que se le puedan aplicar, desde la razón de varianzas de Lo y MacKinlay hasta los modelos de volatilidad condicional de tipo GARCH, los modelos ARMA, las especificaciones estacionales y los modelos de umbral con la prueba de linealidad de Hansen. Ese aparato no es el núcleo del argumento. Es una salvaguarda que solo hay que desenfundar si alguien viniera a sostener lo contrario, es decir, que esa calma es la de un mercado libre que ha encontrado su equilibrio. A ese, y solo a ese, se le opone una medición a prueba de todo. Para todos los demás, el carácter sostenido de la cotización es un punto de partida, no una conclusión.
La verdadera pregunta, la que el debate público nunca aborda, empieza exactamente donde termina lo que se sabe. Todo el mundo sabe que el tipo de cambio está administrado. Nadie dice qué ha hecho esa administración con la cotización, ni cuánto cuesta, ni quién la paga. Eso, y solo eso, es lo que se establece a continuación. Una cotización sostenida no es solo una cotización guiada: es una cotización que ha dejado de cumplir la función para la que existe un precio, transmitir información. Y sostenerla no sale gratis: se financia mediante un mecanismo monetario cuyo costo puede cuantificarse y cuyo pagador tiene rostro. El resto de este texto no busca probar que la cotización está sostenida. Parte de ese hecho admitido para mostrar lo que oculta.
V. Las dos caras de una misma moneda
Antes de establecer el costo, hay que despejar una confusión que atraviesa todo el debate público. Se habla de la estabilidad de la moneda como si se tratara de una magnitud única. Hay dos, distintas, y confundirlas es precisamente lo que vuelve ilegible la situación. Una moneda tiene un valor externo: lo que vale frente a las demás monedas, que es lo que mide el tipo de cambio. Tiene también un valor interno: lo que permite comprar en casa, que disminuye exactamente cuando suben los precios. El primero dice lo que vale la gourde en el extranjero. El segundo, lo que vale en el mercado de Puerto Príncipe. Son dos cosas separadas, y una moneda puede perfectamente conservar uno mientras pierde el otro.
Ese es exactamente el caso haitiano. El valor externo de la gourde está sostenido: el dólar sigue a ciento treinta y una gourdes. El valor interno de la gourde se desploma: los precios suben casi un tercio al año, de modo que lo que la misma gourde compra en Puerto Príncipe disminuye en la misma proporción. Estos dos hechos no se contradicen ni coexisten por casualidad. Están unidos por una relación de causa y efecto que se demuestra a continuación, y que puede enunciarse de entrada y sin rodeos: la estabilidad del valor externo no acompaña a la erosión del valor interno, se obtiene a través de ella. Sostener el tipo de cambio exige emitir moneda, y la moneda emitida es lo que destruye el poder adquisitivo interno. El título de este texto no es, por tanto, una antítesis retórica. Es el enunciado de un mecanismo: el dólar está estable porque el plato se vacía. La demostración de ese «porque» ocupa el resto del análisis.
VI. La cadena contable: lo que cuesta sostener una cotización
Aquí el análisis deja de ser teórico y pasa a ser estrictamente contable. Ya solo recurre a identidades y a registros publicados por el banco central. Si una cotización está sostenida, es que una mano absorbe los desequilibrios. En una economía en la que las divisas afluyen a través de las remesas, el excedente de dólares debería hacer bajar la cotización. Para impedirlo, hay que comprar ese excedente. El registro de intervenciones del Servicio de Cambio muestra que el banco central lo hizo, mediante compras netas y constantes, a lo largo de todo el ejercicio.
Comprar dólares supone pagar en gourdes, y por tanto emitirlas. Según el registro del Servicio de Cambio, el banco central compró 600 millones de dólares en el mercado durante el ejercicio y vendió 22, es decir, compras netas por 578 millones de dólares. Al tipo medio del período, eso representa una inyección de liquidez primaria del orden de 76 mil millones de gourdes. Esas compras no están repartidas de manera uniforme: tres meses concentran más de la mitad, lo que es la marca de una gestión activa más que de un ajuste pasivo.
Llega entonces la objeción que cualquier banquero central planteará, y hay que responderla de frente. El banco central dispone de instrumentos para retirar la liquidez que inyecta: sus bonos a siete, veintiocho y noventa y un días, colocados entre los bancos comerciales. Si esterilizara así la totalidad de sus compras de divisas, la base monetaria no crecería, y el eslabón central de este razonamiento se vendría abajo. El registro de los bonos BRH, publicado por la Dirección de Control del Crédito, muestra que su saldo en circulación pasa, en el mismo ejercicio, de 21.6 a 22.5 mil millones de gourdes. Solo aumenta en 0.9 mil millones. En relación con los 76 mil millones inyectados, la tasa de esterilización ronda el 1 %. El noventa y nueve por ciento de la liquidez creada para sostener el tipo de cambio no se ha retirado, y el cotejo de los dos registros oficiales, el de las intervenciones y el de los bonos, muestra que se confirman mutuamente.
El cotejo de esas dos cifras ni siquiera es indispensable. La esterilización, por definición, neutraliza el efecto de la compra de divisas sobre la cantidad de dinero. Si hubiera sido completa, la expansión monetaria habría quedado contenida. No fue así: la base monetaria creció más de una quinta parte en el período. Ese crecimiento es, por construcción contable, la huella de lo que no se esterilizó. La objeción de los bonos no rompe, pues, el eslabón: da su medida. La esterilización existió, siguió siendo marginal, y la liquidez no retirada es lo que alimenta la inflación.
| Eslabón de la cadena (miles de millones de gourdes, salvo indicación contraria) | Inicio / ref. | Final / valor | Variación |
|---|---|---|---|
| 1. Compras netas de divisas del BRH, ejercicio 24-25 (la absorción, medida) | (flujo) | 578 millones de USD | ≈ 76 mil millones de gourdes |
| 2. Saldo en circulación de los bonos BRH, variación en el ejercicio (la esterilización) | 21.6 | 22.5 | +0.9 (≈ 1 %) |
| 3. Base monetaria (las gourdes emitidas como contrapartida) | 429.5 | 522.2 | +21.6 % |
| 4. Masa monetaria amplia M3 (la difusión) | 656.6 | 767.1 | +16.8 % |
| 5. Crédito al sector privado (lo que retrocede) | 165.7 | 148.9 | −10.1 % |
| 6. Inflación interanual (%) | 26.7 | 31.9 | +5.2 puntos |
Fuentes: registro de intervenciones en el mercado cambiario, Servicio de Cambio (DAI) del BRH, ejercicio 24-25; registro de los bonos BRH, Dirección de Control del Crédito; componentes y contrapartidas de M3; balance consolidado de los bancos comerciales, BRH.
Más dinero para una producción que retrocede desde hace siete años tiene un nombre: inflación. Y la inflación es un gravamen. Quien posee moneda nacional ve cómo su poder adquisitivo se erosiona en la misma medida. Los economistas lo llaman impuesto inflacionario:
Impuesto inflacionario = tasa de inflación × tenencias de dinero en gourdes
El cálculo, planteado término a término, puede verificarlo cualquiera que disponga de las series públicas.
| El cálculo del impuesto inflacionario, término a término | Valor (sept. 2025) |
|---|---|
| Tenencias de dinero en gourdes (agregado M2) | 389.2 mil millones de gourdes |
| Tasa de inflación interanual | 31.9 % |
| Impuesto = M2 × inflación | 124.1 mil millones de gourdes |
| Conversión al tipo medio (131.5 gourdes/USD) | 944 millones de dólares |
| Pro memoria: remesas anuales (2025) | ≈ 5000 millones de dólares |
| Impuesto en relación con las remesas | ≈ 19 % |
| Pro memoria: exportaciones (ejercicio) | ≈ 520 millones de dólares |
Fuentes: agregado M2 (componentes de M3), índice de precios del IHSI, declaraciones del BRH sobre las remesas, estadísticas de comercio exterior.
Recorramos la cadena de un tirón, porque su fuerza reside en que cada eslabón es una identidad o un registro oficial. La cotización es reconducida hacia su valor anterior: la estimación autorregresiva lo establece de forma robusta, y el contrafactual regional hace muy difícil atribuirlo a unos fundamentos estables, puesto que estos se cuentan, por el contrario, entre los más inestables del hemisferio. Que la cotización esté sostenida se lee directamente en el registro de intervenciones: 578 millones de dólares de compras netas en el ejercicio. Absorber supone emitir gourdes; el registro de los bonos muestra que esa emisión solo se retiró en un uno por ciento. Una masa monetaria que crece por encima de la producción alimenta la inflación; las series de precios lo atestiguan. La inflación es un impuesto sobre quienes tienen gourdes; la aritmética lo demuestra. La honestidad obliga a una salvedad: una parte de la inflación haitiana tiene un origen no monetario, ligado a las cadenas de suministro y a la inseguridad. El monto del impuesto es, por tanto, una cota superior del costo estrictamente atribuible a la estabilización, no una cifra exacta. Esta salvedad no debilita la cadena: delimita su alcance con exactitud.
VII. Lo que este diagnóstico añade, y lo que no es
Las pruebas están sobre la mesa. Queda por decir con precisión qué establecen de nuevo y, sobre todo, qué no autorizan a concluir, porque la frontera entre ambas cosas es exactamente lo que separa un análisis de un juicio. La literatura conoce desde Calvo y Reinhart la propensión de las economías emergentes a estabilizar su tipo de cambio mientras declaran un régimen flotante, lo que ellos llamaron el miedo a flotar. Conoce, desde los trabajos sobre la dolarización financiera, las restricciones que esta impone a la política monetaria. El presente análisis no repite esos resultados ya adquiridos. Propone una distinción. La flotación administrada describe un mercado que funciona pero al que se guía. Lo que aquí se documenta es distinto: en el caso límite de un mercado muy poco profundo y muy concentrado, sometido a unos fundamentos extremadamente inestables, la estabilidad observada no es una flotación guiada, es la extinción de la función informativa del precio. La cotización ya no dice el estado del mercado porque ya no lo mide. No es una variante del miedo a flotar, es una categoría distinta, que podría llamarse la planitud sin descubrimiento.
Hay que ser absolutamente preciso sobre lo que este análisis no afirma. No dice que una institución se haya equivocado. Mantener la estabilidad en una economía tan dolarizada, donde una depreciación se transmitiría bruscamente a los precios y a los balances, es una elección defendible entre dos males, y el análisis no reclama ninguna otra política. No señala a ningún responsable, porque en esta historia no hay culpa, hay un mecanismo. Lo que establece es más exacto y más incómodo: la palabra «estabilidad», aplicada a esta cotización, encubre dos hechos simultáneos. Que esta cotización ya no cumple su función de señal, cosa que establecen conjuntamente el comportamiento de la cotización y el contrafactual regional. Y que sostenerla tiene un precio, que la contabilidad monetaria cuantifica. Leer la planitud como un éxito gratuito es confundir un termómetro desconectado con un paciente curado, y olvidar que mantener la aguja en su sitio ha supuesto un gasto real, soportado por quienes solo tienen gourdes en la mano.
VIII. El barómetro desconectado
Queda un último peldaño, y quizá sea el único que toca directamente a la gente. Todo lo anterior establece que la cotización ya no dice nada. Pero un precio que ya no dice nada no se percibe como silencioso. Se percibe como tranquilizador. Ahí es donde la cuestión deja de ser técnica y se vuelve humana.
Volvamos ahora a la imagen con la que empezó este texto, la del barómetro. No era una figura retórica: era el corazón del problema, y es hora de llamarla por lo que es. Durante los años de inestabilidad, el reflejo de leer la cotización para saber adónde va el país se instaló sobre una experiencia dolorosa y, en aquel momento, fundada: su subida señalaba realmente el deterioro. Pero ese reflejo sobrevivió a lo que lo justificaba. Hoy se mira la cotización, no se mueve, uno se tranquiliza, y el instrumento que se consulta ha sido desconectado de lo que se suponía que debía medir, sin que nadie lo haya notado. La inmovilidad de la aguja, que es el signo de la avería, se lee como el signo del buen tiempo. La demostración de las secciones anteriores da ahora a esa imagen su alcance exacto, y un nombre.
Los economistas conocen este mecanismo y le han dado nombres. La ilusión monetaria, ya descrita por Irving Fisher y reactivada por los trabajos contemporáneos sobre la racionalidad limitada, es la confusión entre la constancia del número y la constancia del valor. El anclaje nominal, estudiado en particular por Shafir, Diamond y Tversky, es esa tendencia a razonar en las unidades monetarias que se muestran, más que en poder adquisitivo real. Aplicados al caso haitiano, estos mecanismos producen una ilusión de anclaje colectiva: un número que no se mueve se recibe como un valor que no se erosiona, aun cuando el poder adquisitivo de esa moneda se contrae casi un tercio al año.
Hay que nombrar esta ilusión con exactitud, porque de lo contrario se la deformaría. Nadie la alimenta. La cotización se publica honestamente, cada día. La ilusión no nace de una mentira: nace del encuentro entre un instrumento que ha enmudecido y un público que aprendió, a su costa, a leerlo como una señal. Es una ilusión cognitiva compartida, no una manipulación, y esta precisión no es una forma de suavizarla: es la verdad del mecanismo.
No por ello carece de efectos, y eso es lo que la hace grave. Una ilusión de estabilidad modifica las decisiones. El hogar que cree estable su moneda no ahorra con la prudencia de quien sabe amenazado su poder adquisitivo. El ahorrador mantiene en gourdes lo que habría protegido. La pequeña empresa no se cubre contra un riesgo que ya no ve. La ilusión no se limita a ocultar el costo: lleva a los más expuestos a bajar la guardia justo cuando deberían mantenerla. El silencio del precio no produce solo una mala lectura. Produce, en quienes tienen menos margen, una mala decisión.
IX. Conclusión
Lo anterior puede enunciarse sin recurrir a ninguna imagen. La estabilidad del tipo de cambio haitiano no se comporta como el producto de un mercado que formara libremente su precio. Tres constataciones convergen. La primera: la cotización es reconducida de manera significativa hacia su valor del día anterior, un comportamiento robusto a todas las especificaciones y que ningún modelo de mercado ordinario reproduce. La segunda: en un entorno tan inestable, una planitud de esa magnitud difícilmente puede ser endógena, y Guatemala ofrece el caso inverso, en el que la misma planitud sí lo es. La tercera: sostener el tipo de cambio exigió 578 millones de dólares de compras netas de divisas en el ejercicio, de las que los bonos del banco central solo retiraron alrededor de un uno por ciento, mientras el resto se vertía en la masa monetaria. La primera establece un hecho sin fijar definitivamente su causa. Las otras dos son una serie de comparaciones y una cadena de identidades. Juntas, hacen muy difícil defender la explicación basada en un mercado libre, sin que haga falta declararla imposible.
De estas constataciones se desprende la proposición central, que unifica lo que el debate público trata erróneamente como dos noticias separadas. El valor externo de la gourde y su valor interno no varían de forma independiente. El primero se sostiene por medio del deterioro del segundo. La estabilidad del dólar no se observa al mismo tiempo que la inflación: se obtiene a través de ella. El costo de esta operación es medible: equivale, como cota superior, a alrededor de una quinta parte de las remesas anuales de la diáspora, y lo soporta la fracción del país que solo tiene su riqueza en gourdes. Este texto no acusa a nadie ni reclama ninguna otra política. Mantener el tipo de cambio en una economía tan dolarizada es una elección defendible. Nombrar exactamente lo que cuesta, y quién lo paga, no es una acusación: es una exigencia de método.
Un último punto ya no tiene que ver con la medición, sino con la lectura. Una sociedad que ha sufrido durante mucho tiempo la inestabilidad del tipo de cambio ha acabado convirtiéndolo en el indicador en el que confía para juzgar su propia situación. Ese indicador ya no informa sobre lo que se le hace decir. Fiarse de él sin saberlo lleva a los agentes más expuestos a no protegerse contra una erosión que, sin embargo, los alcanza. No es el menor de los costos, y es el único que la estadística no cuantifica.
El dólar está estable. El plato está vacío. No son dos observaciones contradictorias. Es un único mecanismo, enunciado desde sus dos extremos. El primero se sostiene porque el segundo se vacía. La aguja del barómetro ya no tiembla, y precisamente por eso hay que dejar de leerla como una promesa. Saberlo no modifica la política monetaria. Modifica lo que es honesto decir sobre ella.
Referencias bibliográficas y fuentes
Friedrich A. Hayek, The Use of Knowledge in Society, American Economic Review, 35(4), 1945. Sanford J. Grossman y Joseph E. Stiglitz, On the Impossibility of Informationally Efficient Markets, American Economic Review, 70(3), 1980. Andrew W. Lo y A. Craig MacKinlay, Stock Market Prices Do Not Follow Random Walks, Review of Financial Studies, 1(1), 1988. Guillermo Calvo y Carmen Reinhart, Fear of Floating, Quarterly Journal of Economics, 117(2), 2002. Eldar Shafir, Peter Diamond y Amos Tversky, Money Illusion, Quarterly Journal of Economics, 112(2), 1997. Irving Fisher, The Money Illusion, 1928. Datos primarios: Banco de la República de Haití (Servicio de Cambio DAI, registro de intervenciones en el mercado cambiario; Dirección de Control del Crédito, registro de los bonos BRH; agregados monetarios; balances consolidados de los bancos comerciales); Instituto Haitiano de Estadística e Informática; US Treasury Reporting Rates of Exchange; Fondo Monetario Internacional, Country Report Honduras 2025.