断电的晴雨表:美元稳定究竟意味着什么
原载《Le Nouvelliste》,2026年5月19日。 在 lenouvelliste.com 阅读 ↗
本文译自法文原文。如有出入,以法文原文为准。 阅读法文原文
多年来,人们不看公共账目,也不看生产统计,而是从换汇商挂出的美元价格里读取海地经济的健康状况。本文解释这一价格近来的稳定意味着什么,以及这只晴雨表为何如今已经断了电。
多年来,汇率一直是全国焦虑情绪的晴雨表。人们不是从公共账目或生产统计中读取经济的健康状况,而是从美元价格中读取:它挂在换汇点的牌子上,在公交车上被人议论,每到月底都令人提心吊胆。美元一涨,还没等任何一项官方指标出来,全国上下就都知道了。焦虑的程度,可以从美元使用者、商贩、收到侨汇的家庭,以及所有眼看着手中古德随贬值一点点化掉的人的声音里掂量出来。四面八方的诉求只有一个:让这种货币终于稳定下来。别无他选之下,它已成了这个国家仅存的价值储藏手段。
这种稳定已经到来。近两年来,美元汇率始终没有越出一个非常窄的区间。它仍在波动,但幅度微乎其微,只是在131古德上下浮动几分钱,而从前,它几周之内就能跳涨好几个古德。波幅被压缩到如此程度,以至于人人都盯着的那只晴雨表看上去纹丝不动,而这种近乎静止的状态,几乎在所有地方都被解读为人们期盼已久的好消息。恰恰是在这里,我们必须停下来,正视一个令人不安的问题。曾为汇率不稳那般惊恐,如今又为汇率稳定而欢欣,这难道不是自相矛盾吗?这一质疑是正当的,必须首先回答,否则下文的一切都不值一读。答案是:从昨天到今天,汇率的性质并没有改变。改变的是我们看待它的眼光。昨天,我们把汇率上涨解读为警报,我们是对的,因为它确实是警报。今天,我们把汇率的平静解读为恢复正常的信号,而我们也许正是在这里错了。因为这个国家并没有好起来。它更糟了。在一个每况愈下的国家里显示一切安好的仪器,并不是一件让人安心的仪器。它是一件需要检查的仪器。
本文就是这样一次检查。它不会主张稳定是坏事,也不会指责任何人。它将用数据说明,我们面对这个静止的数字所感到的宽慰为什么值得追问,以及它掩盖了什么。论证沿着一条主线展开。首先,弄清价格究竟是什么,以及为什么一个有活力的市场从来不会完全平静。其次,看看海地的数据说明了什么,并与邻国的数据相比较。最后,衡量维持这一汇率的机制代价几何,又由谁来承担。每一步都为下一步做准备。
一、价格有什么用
价格的深层功能,也就是让市场有存在理由的那项功能,并不是标明一样东西值多少钱,而是让信息在互不交谈的人之间流动。一个大米进口商知道,自己的下一笔订单会更大。一个出口商知道,自己的收成会很差。一家银行知道,某个客户要把一笔资金调回国内。Carrefour的一位母亲发现,儿子汇来的钱少了。每个人都掌握着关于外汇真实供求的一块信息碎片,却没有人掌握全貌。
当进口商提前买入美元时,他的买单会把汇率极其轻微地往上推。这一变动把压力正在酝酿的信息传递给其他人,尽管他们并不知道其中缘由。价格于是成了一块活的公告牌,一笔又一笔交易,把每个人各自知道的东西汇总在上面。弗里德里希·哈耶克在1945年写下了迄今最贴切的表述:价格是一个传递信息的系统。它的功能不是反映某种隐藏的价值,而是让互不相识、也不相互协调的人,能够像事先商量好了一样行动。请记住这一点,因为一切都由此而来。价格在动,就是信息在流动。价格不再动,就是信息不再流动,或者信息如今走的是市场之外的另一条渠道。
二、为什么有活力的市场从来不会完全平静
下面这一点会颠覆通常的看法。人们以为,好的市场就是平静的市场。经济理论证明的恰恰相反,这一推理值得一步一步地跟下去。设想一个价格能即时反映全部可得信息的市场,一个完全透明的市场。在这样的世界里,搜集信息毫无用处:只要看一眼价格,就能免费知道一切。可是,如果再也没有人认为值得去搜集信息,也就再也没有人通过交易带来信息。而一个再没有任何信息输入的价格,也就什么都反映不了。因此,信息完全的市场会自我毁灭。桑福德·格罗斯曼和约瑟夫·斯蒂格利茨在1980年将这一悖论形式化:完全有效的市场是不可能存在的。市场要保持活力,就必须始终有一点无序,也就是经济学家所说的噪声,让信息最灵通的人仍有理由继续搜集信息。
结论无可回避。一定程度的波动不是市场的病,而是市场的呼吸。每天都有些许变动的汇率,是信息仍在不断进入的汇率。变动趋近于零的汇率,要么是信息已经停止进入的汇率,要么是已经同原先为它输送信息的机制脱了钩的汇率。完全的平坦并不是健康的标志。它是一种症状,必须查明其来源,这正是下文要做的。
三、把事实放回地区背景中
平坦与否,不能孤立地判断,只能通过比较来判断。该问的不是海地汇率是否稳定,而是它的稳定程度是否达到了可比经济体都达不到的地步。海地共和国银行(BRH,海地央行)每个工作日公布平均买入汇率。在2024-2025财年,这意味着245个报价,全部落在1.67古德的区间之内,年化波动率略高于1%。
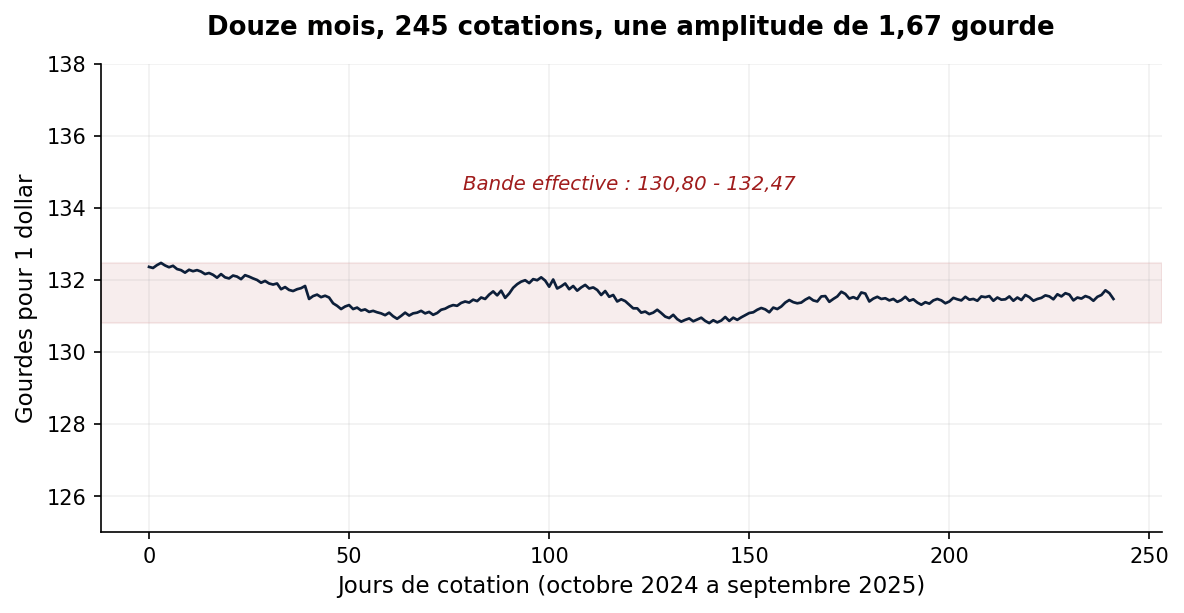
这个数字只有拿来同近邻相比,才显出意义;这些邻国同样是侨汇占比很高的经济体。美国财政部的官方汇率报告是一个中立且口径统一的来源,可以据此对同一时期进行比较。
| 国家(高侨汇经济体) | 汇率年度变动 | 同比通胀率 | 汇率制度 |
|---|---|---|---|
| 洪都拉斯(伦皮拉) | ≈ 10% | 4.4% | 爬行区间 |
| 多米尼加共和国(比索) | ≈ 4% | 3.8% | 管理浮动 |
| 危地马拉(格查尔) | ≈ 1.5% | 4.0% | 管理浮动 |
| 海地(古德) | ≈ 1.1% | 31.9% | 法定浮动 |
资料来源:US Treasury Reporting Rates of Exchange(2024年12月、2025年6月和9月);国际货币基金组织Country Report Honduras 2025;各国央行;海地通胀数据来自海地统计与信息研究所(IHSI)。
最后一栏值得多说一句,因为它是理解下文一切的钥匙。官方的说法是,自1990年自由化以来,古德被宣布为浮动货币:没有任何法律文本规定它的币值,表中正是据此将它列为法定浮动。但一个国家宣称什么和实际做什么,是两回事。一种汇率制度可以在纸面上是浮动的,在事实上却是被稳住的。因此,问题不在于这一制度宣称什么,而在于汇率实际上怎样运行。这正是下文要考察的。
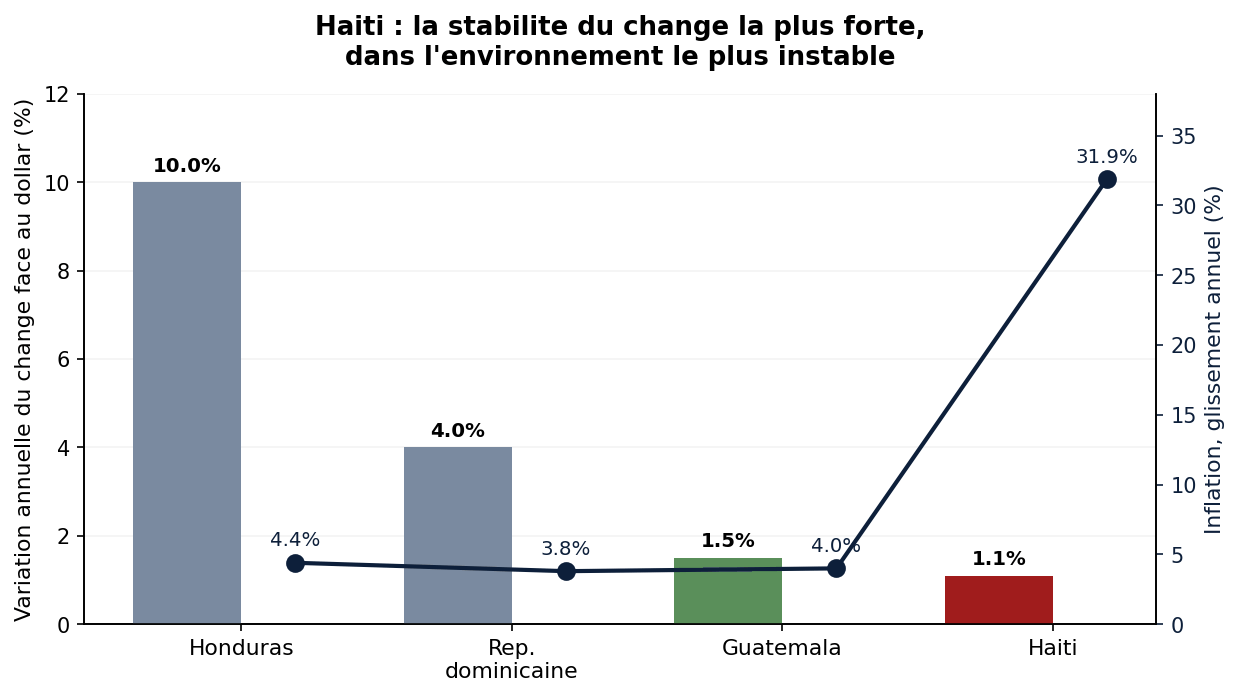
这张表已经说明了很多,但一张图能说得更清楚。
四、已知的与未知的
严谨的读者会提出异议,而且言之成理:平坦的汇率也可能说明市场运转得非常好。如果决定汇率的深层力量,即外汇的供给与需求,本身就是稳定的,那么波动很小的价格就是一个健康市场的正确反应,而不是症状。这是所能提出的最有分量的反对意见,必须以严格的论证而非修辞来回应。
我们把两种假说对照起来。第一种:海地汇率之所以平坦,是因为其基本面稳定,而市场如实反映了这些基本面。第二种:汇率之所以平坦,是因为它被稳住了,尽管基本面并不稳定。危地马拉提供了决定性的检验,因为它恰好体现了第一种假说。它的格查尔波动很小,每年约1.5%,这完全合理:通胀率在4%左右,外汇储备相当于数月的进口额,存款美元化程度低,经济正增长。在危地马拉,汇率的平静是内生的,它源于本身就平静的基本面。这是一个健康的市场,它平静的价格道出了一个平静环境的真相。
海地在相近程度的平坦之下,呈现的却是截然相反的格局。通胀率31.9%,是危地马拉的八倍。连续第七年衰退。存款美元化率在64%到70%之间。侨汇的年度变动幅度达正负20%。基本面并不稳定,而是位列西半球最不稳定之列。然而,一个被决定的变量,在结构上不可能比决定它的那些力量更稳定,除非有干预把它维持在那里。因此,海地与危地马拉的反差并非巧合:它驳倒了第一种假说。基本面平静的地方,汇率天然平静。基本面剧烈动荡而汇率依然平静的地方,平静是制造出来的。第一种假说被排除,靠的不是论辩,而是结构性的反例。
这里需要先澄清一点,以免对本文的论题本身产生误解。海地汇率制度带有半管理性质,这不是什么秘密。货币当局并不讳言,市场参与者心知肚明,也没有哪个严肃的人会说古德是自由浮动的。因此,长篇累牍地论证汇率被稳住,无异于证明一件显而易见的事。这不是本文的用意。汇率被拉回其目标水平,这是公认的,而且很容易验证:汇率回到前一日水平的倾向非常明显,这一特性经得起所能施加的一切严肃的计量检验,从Lo和MacKinlay的方差比检验,到GARCH类条件波动率模型、ARMA模型、季节性设定,再到附带Hansen线性检验的门限模型。这套工具并不是论证的核心。它是一件防身之器,备而不用,只有当有人反过来声称这种平静是一个找到了自身均衡的自由市场的平静时,才需要出鞘。对这样的人,也只对这样的人,我们才拿出一个经得起任何检验的度量。对其他所有人而言,汇率被稳住这一点是起点,而不是结论。
真正的问题,也就是公共辩论从未触及的问题,恰恰从已知止步的地方开始。人人都知道汇率是受管理的。却没有人说,这种管理把汇率变成了什么,它花费几何,又由谁买单。下文要确立的正是这一点,也只有这一点。被稳住的汇率不只是受引导的汇率:它已不再履行价格之所以存在的那项功能,即传递信息。而稳住汇率并非没有代价:它的资金来自一套货币机制,这套机制的成本可以量化,为之买单的人也有具体的面孔。本文余下的部分并不试图证明汇率被稳住了。它从这个公认的事实出发,揭示这一事实所掩盖的东西。
五、同一种货币的两面
在确定成本之前,必须先澄清一个贯穿整个公共辩论的混淆。人们谈论货币稳定,仿佛那是单一的一个量。其实有两个,彼此不同,而把二者混为一谈,正是局面变得难以看清的原因。货币有对外价值:它相对于其他货币值多少,由汇率来衡量。它也有对内价值:它在国内能买到多少东西,物价一涨,这一价值就随之下降。前者说的是古德在国外值多少,后者说的是古德在太子港的市场上值多少。这是两回事,一种货币完全可以守住其中一个,同时失去另一个。
海地的情形正是如此。古德的对外价值被稳住了:美元汇率始终停在131古德。古德的对内价值却在崩塌:物价每年上涨近三分之一,同一个古德在太子港能买到的东西也就相应减少。这两个事实并不矛盾,也不是偶然并存。它们之间存在因果关系,下文将加以证明,这里不妨开门见山地先说出来:对外价值的稳定并非与对内价值的侵蚀相伴而生,而是靠后者换来的。稳住汇率需要发行货币,而发行出来的货币,正是摧毁国内购买力的东西。因此,本文的标题并不是修辞上的对照。它陈述的是一套机制:美元之所以稳定,是因为碗里越来越空。下文的分析,都是在论证这个“因为”。
六、会计链条:稳住汇率的代价
到了这里,分析不再停留于理论,而成为纯粹的会计核算。它只动用恒等式和央行公布的记录。汇率既然被稳住,就说明有一只手在吸收失衡。在一个外汇随侨汇源源流入的经济体中,美元供过于求本应使美元价格下跌。要阻止这一点,就必须买下过剩的美元。外汇处的干预记录显示,央行在整个财年中正是这样做的,持续进行净买入。
买入美元就要用古德支付,也就是要发行古德。根据外汇处的记录,央行在该财年从市场上买入6亿美元,卖出2200万美元,净买入5.78亿美元。按同期平均汇率计算,这相当于注入了约760亿古德的基础流动性。这些买入并不平滑:一半以上集中在其中三个月,这是主动调控而非被动调整的标志。
这时,任何一位央行人士都会提出一个反对意见,必须正面回应。央行有工具收回它注入的流动性:向商业银行发售的7天、28天和91天期票据。如果央行用这种方式冲销了全部外汇买入,基础货币就不会增长,这一推理的核心环节也就不复成立。信贷控制局公布的BRH票据记录显示,同一财年中,票据余额从216亿古德增至225亿古德,只增加了9亿古德。与注入的760亿古德相比,冲销率约为1%。为稳住汇率而创造的流动性,有99%没有被收回;将干预记录与票据记录这两份官方记录对照,可以看到二者相互印证。
其实,连这两个数字的对照都不是必需的。按定义,冲销的作用是抵消外汇买入对货币数量的影响。如果冲销是完全的,货币扩张本会受到遏制。事实并非如此:同期基础货币增长了五分之一以上。从会计构造上说,这一增长正是未被冲销部分留下的痕迹。因此,关于票据的反对意见并没有打断这一环节,反而给出了它的量级:冲销确实存在,但始终微不足道,而未被收回的流动性,正是通胀的养料。
| 链条环节(单位:十亿古德,另有注明者除外) | 期初/参照 | 期末/数值 | 变动 |
|---|---|---|---|
| 1. BRH外汇净买入,2024-25财年(吸收,实测) | (流量) | 5.78亿美元 | ≈ 760亿古德 |
| 2. BRH票据余额,财年内变动(冲销) | 21.6 | 22.5 | +0.9 (≈ 1%) |
| 3. 基础货币(相应发行的古德) | 429.5 | 522.2 | +21.6% |
| 4. 广义货币M3(扩散) | 656.6 | 767.1 | +16.8% |
| 5. 私营部门信贷(萎缩的一环) | 165.7 | 148.9 | −10.1% |
| 6. 同比通胀率(%) | 26.7 | 31.9 | +5.2个百分点 |
资料来源:BRH外汇处(DAI)外汇市场干预记录,2024-25财年;信贷控制局BRH票据记录;M3的构成及对应项;BRH商业银行合并资产负债表。
货币越来越多,追逐的却是连续七年萎缩的产出,这种情形有一个名字:通货膨胀。而通货膨胀是一种征收。凡是持有本国货币的人,购买力都会被相应侵蚀。经济学家称之为通胀税:
通胀税 = 通胀率 × 以古德持有的货币
下面逐项列出计算过程,任何掌握公开数据序列的人都可以核验。
| 通胀税的逐项计算 | 数值(2025年9月) |
|---|---|
| 以古德持有的货币(M2口径) | 3892亿古德 |
| 同比通胀率 | 31.9% |
| 通胀税 = M2 × 通胀率 | 1241亿古德 |
| 按平均汇率折算(131.5古德/美元) | 9.44亿美元 |
| 备忘项:年度侨汇(2025年) | ≈ 50亿美元 |
| 通胀税占侨汇的比例 | ≈ 19% |
| 备忘项:出口(财年) | ≈ 5.2亿美元 |
资料来源:M2总量(M3的构成项)、IHSI物价指数、BRH关于侨汇的声明、对外贸易统计。
让我们把这条链条一气呵成地串起来,它的力量在于每一个环节都是一个恒等式或一份官方记录。汇率被拉回此前的水平,自回归估计稳健地证实了这一点;地区反事实对照则表明,很难把这一点归因于稳定的基本面,因为海地的基本面恰恰位列西半球最不稳定之列。汇率被稳住,可以直接从干预记录中读出:全年净买入5.78亿美元。吸收外汇就要发行古德,票据记录显示,这些发行只有1%被收回。货币总量的增长超过产出,就会助长通胀,物价序列证明了这一点。通胀是对古德持有者征收的税,算术证明了这一点。出于诚实,必须加一句保留:海地的通胀有一部分并非源于货币,而与供应链和不安全局势有关。因此,通胀税的数额是可严格归因于稳汇率的成本的上限,而不是一个精确数字。这一保留并没有削弱这条链条,而是准确地划定了它的适用范围。
七、这一诊断增添了什么,它又不是什么
证据已经摆出。剩下的是准确说明它们确立了哪些新东西,尤其是它们不允许得出哪些结论,因为二者之间的界线,正是分析与审判的分野。自卡尔沃和莱因哈特以来,学界已经知道,新兴经济体倾向于一边宣称实行浮动汇率制度,一边稳定本币汇率,他们称之为“浮动恐惧”。自有关金融美元化的研究问世以来,学界也已知道金融美元化给货币政策带来的约束。本文并不重复这些既有成果。它提出的是一个区分。管理浮动描述的是一个运转正常、但受到引导的市场。本文记录的情形则不同:在一个深度极浅、高度集中、又受制于极不稳定的基本面的市场这一极限情形中,观察到的稳定不是受引导的浮动,而是价格信息功能的熄灭。汇率不再反映市场的状态,因为它已不再测量市场。这不是“浮动恐惧”的一个变种,而是一个独立的范畴,或许可以称之为“没有价格发现的平坦”。
本文不主张什么,必须说得绝对清楚。它没有说哪个机构犯了错。在一个美元化程度如此之高、贬值会猛烈传导到物价和资产负债表的经济体中维持稳定,是两害相权之下一个站得住脚的取舍,本文也没有要求采取任何其他政策。它不指认任何责任人,因为这件事里没有过错,只有一套机制。它所确立的东西更准确,也更令人不安:“稳定”一词用在这一汇率上,掩盖了两个同时存在的事实。其一,这一汇率不再履行信号功能,汇率自身的表现与地区反事实对照共同证明了这一点。其二,稳住它是有代价的,货币账目算出了这一代价。把这种平坦看作不花分文的成功,就好比看到一支断了电的体温计,便以为病人已经痊愈,却忘了把指针定在原处,花掉的是一笔实实在在的开支,而承担这笔开支的,是手里只有古德的人。
八、断电的晴雨表
还剩最后一级台阶,它也许是唯一直接关乎普通人的一级。前面的一切都证明,汇率已经什么也不告诉我们了。然而,一个什么也不告诉我们的价格,并不会让人觉得沉默,反而让人觉得安心。问题正是在这里不再是技术问题,而变成了人的问题。
现在回到本文开头的那个意象:晴雨表。它不是修辞手法,而是问题的核心,是时候直言它的本来面目了。在汇率动荡的那些年里,看汇率判断国家走向的条件反射,建立在一种痛苦的、而且在当时有根据的经验之上:汇率上涨确实预示着形势恶化。然而,这一反射比它赖以成立的理由活得更久。今天,人们看一眼汇率,见它纹丝不动,便放下心来,殊不知他们查看的这件仪器,早已同它本应测量的东西断开了连接,而谁也没有察觉。指针静止本是故障的迹象,却被读成了天气晴好的信号。前面几节的论证,如今赋予这一意象确切的含义,也给了它一个名字。
经济学家熟悉这种机制,也给它起过名字。货币幻觉,早在欧文·费雪笔下就有描述,又经当代有限理性研究重新激活,指的是把数字不变与价值不变混为一谈。名义锚定,尤其经过沙菲尔、戴蒙德和特沃斯基的研究,指的是人们倾向于以标出的货币单位、而不是以实际购买力来思考。放到海地的情形中,这些机制产生了一种集体性的锚定幻觉:一个不动的数字,被当成了一种不会受侵蚀的价值,而与此同时,这种货币的购买力每年萎缩近三分之一。
必须准确地为这种幻觉命名,否则就会歪曲它。没有人在维持它。汇率每天都如实公布。这种幻觉并非源于谎言,而是源于一件已经失声的仪器与一群公众的相遇,这些公众吃过苦头,学会了把它当作信号来读。这是一种共有的认知幻觉,而不是操纵;这样说并非为了缓和语气,这就是机制的真相。
但这并不意味着它没有后果,这也正是它的严重之处。稳定的幻觉会改变人们的决策。一个以为本国货币稳定的家庭,不会像明知购买力受到威胁的家庭那样谨慎地储蓄。储户把原本会设法保护的积蓄继续留在古德上。小企业不会去对冲一个它已看不见的风险。这种幻觉不只是掩盖了成本,它还让风险敞口最大的人,恰恰在本该严加防范的时刻放松了警惕。价格的沉默不只造成误读。在回旋余地最小的人那里,它造成的是错误的决策。
九、结论
上述内容可以不借助任何比喻来表述。海地汇率的稳定,表现得并不像一个自由形成价格的市场的产物。三项发现指向同一个方向。第一,汇率被显著地拉回前一日的水平,这一表现在所有模型设定下都稳健成立,任何普通的市场模型都无法复现。第二,在如此不稳定的环境中,如此程度的平坦几乎不可能是内生的;危地马拉提供了相反的案例,在那里,同样的平坦确实是内生的。第三,稳住汇率需要在一个财年里净买入5.78亿美元外汇,由此投放的古德,央行票据只收回了约1%,其余都流进了货币总量。第一项发现确立了一个事实,但没有最终确定其原因。另外两项分别是一组比较和一条恒等式链条。三者合在一起,使自由市场的解释很难站得住脚,尽管无须宣布它绝无可能。
由这些发现,可以引出本文的核心命题,它把公共辩论误当作两条互不相干的新闻的事情统一了起来。古德的对外价值与对内价值并不是各自独立变动的。前者是靠后者的恶化来维持的。美元的稳定并不是恰好与通胀同时出现,而是靠通胀换来的。这一操作的成本可以衡量:按上限计算,它约相当于每年侨汇的五分之一,由这个国家中只以古德持有财富的那部分人承担。本文不指责任何人,也不要求采取任何其他政策。在一个美元化程度如此之高的经济体中维持汇率稳定,是一个站得住脚的取舍。准确说出它的代价以及由谁承担,不是追究责任,而是方法上的要求。
最后一点,关乎的已不再是度量,而是解读。一个长期饱受汇率动荡之苦的社会,最终把汇率当成了评判自身处境时所倚赖的指标。这个指标已经不能说明人们要它说明的东西。在不知情的情况下倚赖它,会让风险敞口最大的人不去防范一种明明正落在他们身上的侵蚀。这绝非微不足道的代价,而且是统计数字唯一算不出来的代价。
美元是稳的。碗是空的。这不是两个相互矛盾的观察。这是同一套机制,从它的两端分别说出来。一端稳得住,是因为另一端在变空。晴雨表的指针不再颤动,正因为如此,我们不能再把它当作一种承诺来读。知道这一点,并不会改变货币政策。它改变的是,关于货币政策,什么样的说法才算诚实。
参考文献与资料来源
Friedrich A. Hayek, The Use of Knowledge in Society, American Economic Review, 35(4), 1945. Sanford J. Grossman and Joseph E. Stiglitz, On the Impossibility of Informationally Efficient Markets, American Economic Review, 70(3), 1980. Andrew W. Lo and A. Craig MacKinlay, Stock Market Prices Do Not Follow Random Walks, Review of Financial Studies, 1(1), 1988. Guillermo Calvo and Carmen Reinhart, Fear of Floating, Quarterly Journal of Economics, 117(2), 2002. Eldar Shafir, Peter Diamond and Amos Tversky, Money Illusion, Quarterly Journal of Economics, 112(2), 1997. Irving Fisher, The Money Illusion, 1928. 原始数据:海地共和国银行(外汇处DAI的外汇市场干预记录;信贷控制局的BRH票据记录;货币总量;商业银行合并资产负债表);海地统计与信息研究所;US Treasury Reporting Rates of Exchange;国际货币基金组织,Country Report Honduras 2025。