Autopsie · Деньги и макроэкономика
Отключённый барометр: что на самом деле означает стабильность доллара
Впервые опубликовано в Le Nouvelliste 19 мая 2026 г. Читать на lenouvelliste.com ↗
Перевод с французского. В случае расхождений преимущественную силу имеет французский текст. Оригинал на французском
Годами о здоровье гаитянской экономики судили по цене доллара у менял, потому что не смотрели ни на государственные счета, ни на статистику производства. Колонка объясняет, что означает недавняя стабильность этой цены и почему барометр сегодня отключён.
Годами обменный курс служил барометром национальной тревоги. Здоровье экономики читали не в государственных счетах и не в статистике производства, а в цене доллара: её вывешивали у менял, обсуждали в общественном транспорте, со страхом ждали в конце каждого месяца. Когда курс рос, об этом знала вся страна задолго до появления хоть одного официального показателя. Тревогу измеряли по голосам пользователей доллара, торговцев, семей, получавших переводы, всех тех, для кого гурд, обесцениваясь, таял в руке. И требование, которое звучало отовсюду, было одно: наконец стабилизировать эту валюту, ставшую за неимением лучшего средством сохранения стоимости для страны, у которой другого уже не осталось.
Эта стабилизация наступила. Вот уже почти два года доллар не выходит из очень узкого коридора. Он по-прежнему колеблется, но едва заметно: на несколько сантимов около ста тридцати одного гурда, тогда как ещё недавно за считаные недели он подскакивал на несколько гурдов. Амплитуда сжалась до такой степени, что барометр, за которым следили все, кажется неподвижным, и эту почти полную неподвижность практически повсюду читают как добрую весть, которую так ждали. Именно здесь нужно остановиться и принять неудобный вопрос. Разве не противоречим мы себе, радуясь сегодня стабильности курса после стольких тревог из-за его нестабильности? Упрёк справедлив, и отвечать на него нужно прежде всего, иначе ничто из дальнейшего не стоит прочтения. Ответ таков: природа курса не изменилась между вчера и сегодня. Изменился наш взгляд на него. Вчера мы читали его рост как сигнал тревоги и были правы: он и был сигналом тревоги. Сегодня мы читаем его спокойствие как сигнал возвращения к норме, и, быть может, именно здесь мы ошибаемся. Ведь дела в самой стране идут не лучше. Они идут хуже. Прибор, показывающий, что всё хорошо, в стране, где дела идут хуже, не успокаивает. Это прибор, который необходимо проверить.
Этот текст и есть такая проверка. Он не станет утверждать, что стабильность – это плохо, и никого не будет обвинять. Он покажет, опираясь на данные, почему облегчение, которое мы испытываем перед этой неподвижной цифрой, заслуживает вопросов и что оно скрывает. Доказательство строится по единой нити. Сначала – понять, что такое цена на самом деле и почему живой рынок никогда не бывает совсем спокойным. Затем – посмотреть, что говорят гаитянские данные в сравнении с данными соседей. Наконец – измерить, во что обходится механика, которая удерживает этот курс, и кто за неё расплачивается. Каждый этап подготавливает следующий.
I. Для чего нужна цена
Глубинная функция цены, та, что оправдывает само существование рынков, состоит не в том, чтобы указывать, сколько стоит вещь. Она состоит в том, чтобы обеспечивать циркуляцию информации между людьми, которые друг с другом не разговаривают. Импортёр риса знает, что его следующий заказ будет больше. Экспортёр знает, что урожай будет плохим. Банк знает, что клиент собирается репатриировать средства. Мать семейства в Карфуре (Carrefour) замечает, что перевод от сына уменьшился. У каждого есть лишь фрагмент информации о реальном предложении и реальном спросе на валюту, и ни у кого нет полной картины.
Когда импортёр заранее покупает доллары, его ордер слегка подталкивает курс. Это движение передаёт остальным, не объясняя причин, информацию о том, что назревает напряжение. Цена становится живым табло, на котором, сделка за сделкой, записывается сумма того, что каждый знает по отдельности. Фридрих Хайек в 1945 году написал формулу, которая и сегодня остаётся самой точной: цена – это система передачи информации. Её функция не в том, чтобы отражать некую скрытую стоимость, а в том, чтобы позволять людям, которые не знакомы друг с другом и не согласовывают своих действий, действовать так, словно они договорились между собой. Запомним это: отсюда вытекает всё остальное. Цена, которая движется, – это информация, которая циркулирует. Цена, которая больше не движется, – это информация, которая больше не циркулирует или идёт теперь по иному каналу, а не через рынок.
II. Почему живой рынок никогда не бывает совершенно спокойным
Вот пункт, который переворачивает общепринятое прочтение. Принято считать, что хороший рынок – это спокойный рынок. Экономическая теория доказывает обратное, и за этим рассуждением стоит проследить шаг за шагом. Представим рынок, где цена мгновенно отражала бы всю доступную информацию, рынок совершенно прозрачный. В таком мире собирать информацию было бы незачем: достаточно прочесть цену, чтобы узнать всё, и притом бесплатно. Но если никто больше не считает нужным собирать информацию, то никто больше не вносит её своими сделками. А цена, которую уже ничто не питает информацией, больше ничего не отражает. Совершенно информированный рынок, таким образом, сам себя разрушает. Сэнфорд Гроссман и Джозеф Стиглиц формализовали этот парадокс в 1980 году: совершенно эффективный рынок невозможен. Чтобы рынок жил, ему постоянно нужен небольшой беспорядок, который экономисты называют шумом и который оставляет лучше информированным повод и дальше собирать информацию.
Вывод неизбежен. Определённая волатильность – не болезнь рынка, а его дыхание. Курс, который каждый день немного движется, – это курс, в который продолжает поступать информация. Курс, движение которого стремится к нулю, – это либо курс, в который информация перестала поступать, либо курс, оторванный от механизма, который его питал. Идеальная плоскостность – не признак здоровья. Это симптом, происхождение которого необходимо установить, и этому посвящено дальнейшее изложение.
III. Факт на фоне региона
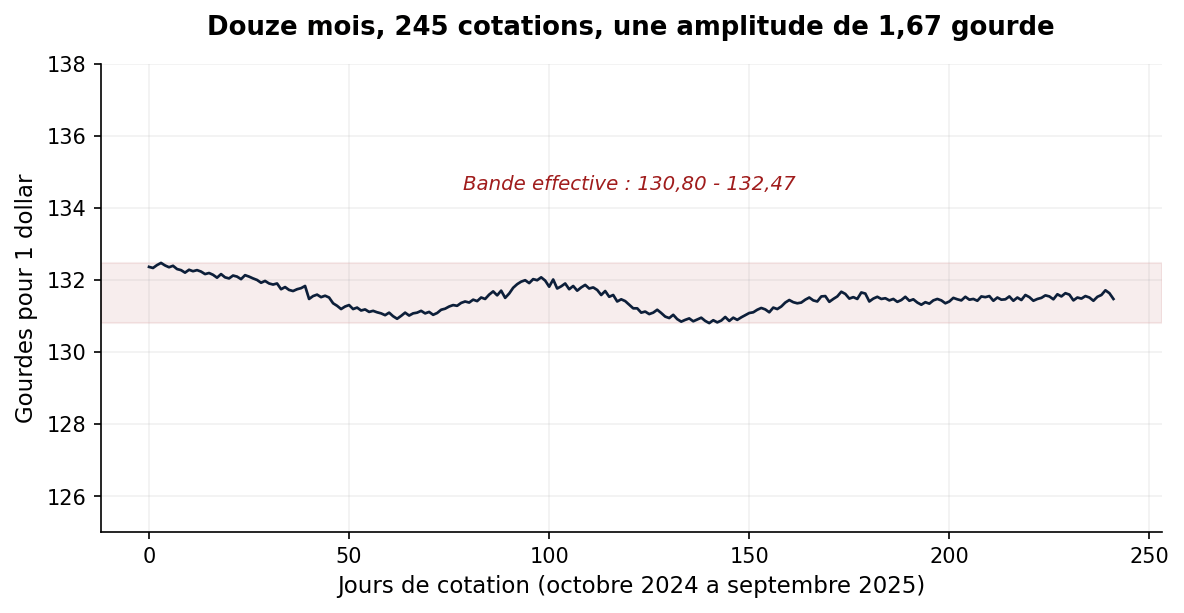
Плоскостность оценивают не в абсолюте, а в сравнении. Правильный вопрос не в том, стабилен ли гаитянский курс, а в том, стабилен ли он в такой степени, какой не достигают сопоставимые экономики. Банк Республики Гаити (BRH, центральный банк) публикует в каждый рабочий день средний курс покупки. За 2024–2025 финансовый год это 245 котировок, не выходивших за пределы коридора в 1,67 гурда, что соответствует годовой волатильности чуть более 1%.
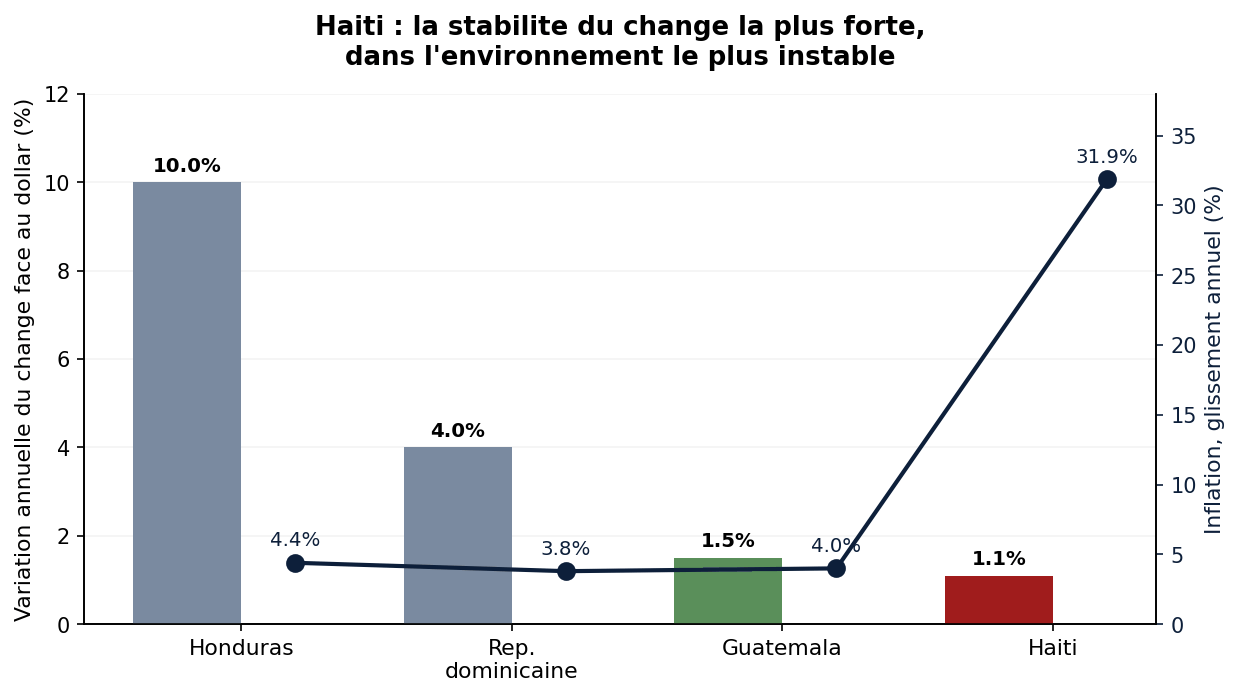
Эта цифра обретает смысл, когда её сопоставляют с ближайшими соседями, тоже экономиками с большим весом денежных переводов. Официальные отчёты Казначейства США о валютных курсах, нейтральный и однородный источник, позволяют провести сравнение за тот же период.
| Страна (экономика с высокой долей денежных переводов) | Годовое изменение курса | Инфляция г/г | Режим |
|---|---|---|---|
| Гондурас (лемпира) | ≈ 10% | 4,4% | Скользящий коридор |
| Доминиканская Республика (песо) | ≈ 4% | 3,8% | Управляемое плавание |
| Гватемала (кетсаль) | ≈ 1,5% | 4,0% | Управляемое плавание |
| Гаити (гурд) | ≈ 1,1% | 31,9% | Плавающий де-юре |
Источники: US Treasury Reporting Rates of Exchange (декабрь 2024, июнь и сентябрь 2025); Международный валютный фонд (МВФ), Country Report Honduras 2025; центральные банки; Гаитянский институт статистики и информатики (IHSI) – для гаитянской инфляции.
Последний столбец заслуживает пары слов, ведь в нём ключ ко всему, что следует дальше. Официально, со времён либерализации 1990 года, гурд объявлен плавающим: никакой нормативный текст не устанавливает его стоимость, и именно поэтому таблица относит его к режимам, плавающим де-юре. Но то, что страна провозглашает, и то, что она делает на практике, – две разные вещи. Режим может плавать на бумаге и удерживаться на деле. Вопрос, следовательно, не в том, что режим провозглашает, а в том, что курс делает в действительности. Именно это и рассматривается дальше.
Таблица уже многое говорит, но график говорит об этом лучше.
IV. Что известно, а что нет
Строгий читатель справедливо возразит, что плоский курс может быть признаком очень хорошо работающего рынка. Если глубинные силы, определяющие курс, то есть предложение валюты и спрос на неё, сами стабильны, то слабо волатильная цена – это правильный ответ здорового рынка, а не симптом. Это самое серьёзное возражение из всех возможных, и отвечать на него нужно строгим доказательством, а не риторикой.
Сопоставим две гипотезы. Первая: гаитянский курс плоский, потому что его фундаментальные показатели стабильны и рынок точно их отражает. Вторая: курс плоский, потому что его удерживают, несмотря на нестабильные фундаментальные показатели. Решающую проверку даёт Гватемала, поскольку она воплощает именно первую гипотезу. Её кетсаль колеблется мало, примерно на 1,5% в год, и это оправданно: инфляция около 4%, валютные резервы, покрывающие несколько месяцев импорта, низкая долларизация депозитов, положительный рост. В Гватемале спокойствие курса эндогенно. Оно вытекает из столь же спокойных фундаментальных показателей. Это здоровый рынок, чья спокойная цена говорит правду о спокойной среде.
Гаити демонстрирует прямо противоположную конфигурацию при сопоставимой плоскостности. Инфляция 31,9%, то есть в восемь раз выше, чем в Гватемале. Седьмой год подряд рецессии. Долларизация депозитов от 64 до 70%. Денежные переводы колеблются плюс-минус 20% из года в год. Фундаментальные показатели нестабильны, они одни из самых нестабильных в полушарии. Между тем определяемая переменная не может быть структурно стабильнее сил, которые её определяют, если только её на этом уровне не удерживает вмешательство. Контраст между Гаити и Гватемалой, таким образом, не совпадение: это опровержение первой гипотезы. Там, где фундаментальные показатели спокойны, курс спокоен по природе. Там, где фундаментальные показатели бушуют, а курс остаётся спокойным, это спокойствие создано. Первая гипотеза отвергнута не доводом, а структурным контрпримером.
Здесь необходимо уточнение, чтобы не возникло недоразумения относительно самого предмета этого текста. То, что гаитянский валютный режим полууправляем, ни для кого не секрет. Денежные власти этого не скрывают, участники рынка это знают, и ни один серьёзный человек не утверждает, что гурд плавает свободно. Долго доказывать, что курс удерживается, значило бы доказывать очевидное. Речь не об этом. Тот факт, что курс возвращают к целевому уровню, признан всеми, и его, к слову, легко проверить: склонность курса возвращаться к значению предыдущего дня выражена очень сильно, и это свойство выдерживает все серьёзные эконометрические тесты, какие к нему можно применить, от отношения дисперсий Ло и Маккинли до моделей условной волатильности типа GARCH, моделей ARMA, сезонных спецификаций и пороговых моделей с тестом линейности Хансена. Этот аппарат не составляет сердцевины аргумента. Это подстраховка, которую достают лишь в том случае, если кто-нибудь вздумает утверждать обратное, а именно что это спокойствие – спокойствие свободного рынка, нашедшего своё равновесие. Именно такому оппоненту, и только ему, противопоставляют измерение, устойчивое ко всему. Для всех остальных удерживаемый характер курса – отправная точка, а не вывод.
Настоящий вопрос, тот, которого публичная дискуссия не касается никогда, начинается ровно там, где кончается известное. Все знают, что курс управляется. Никто не говорит, что это управление сделало с курсом, чего оно стоит и кто за него платит. Именно это, и только это, устанавливается дальше. Удерживаемый курс – не просто направляемый курс: это курс, который перестал выполнять функцию, ради которой существует цена, – передавать информацию. И это удержание небесплатно: оно финансируется денежной механикой, издержки которой поддаются исчислению, а у плательщика есть лицо. Остальная часть текста не пытается доказать, что курс удерживается. Она исходит из этого признанного факта, чтобы показать, что он скрывает.
V. Две стороны одной монеты
Прежде чем установить издержки, нужно устранить путаницу, пронизывающую всю публичную дискуссию. О стабильности валюты говорят так, словно речь идёт об одной величине. Их две, и они различны, а смешение этих двух величин как раз и делает картину нечитаемой. У валюты есть внешняя стоимость: то, чего она стоит по отношению к другим валютам, – её измеряет обменный курс. И есть внутренняя стоимость: то, что на неё можно купить у себя в стране, – она снижается ровно тогда, когда растут цены. Первая говорит, чего стоит гурд за границей. Вторая говорит, чего он стоит на рынке Порт-о-Пренса. Это две разные вещи, и валюта вполне может удерживать одну, теряя другую.
Именно таков гаитянский случай. Внешняя стоимость гурда удерживается: доллар по-прежнему стоит сто тридцать один гурд. Внутренняя стоимость гурда рушится: цены растут почти на треть в год, а значит, то, что тот же гурд позволяет купить в Порт-о-Пренсе, сокращается на столько же. Эти два факта не противоречат друг другу и сосуществуют не случайно. Их связывает причинно-следственное отношение, которое будет доказано дальше и которое можно изложить сразу, без обиняков: стабильность внешней стоимости не сопровождает эрозию внутренней, а достигается через неё. Чтобы удерживать курс, нужно эмитировать деньги, а эмитированные деньги и разрушают внутреннюю покупательную способность. Заголовок этого текста, следовательно, не риторическая антитеза. Это формулировка механики: доллар стабилен, потому что тарелка пустеет. Доказательству этого «потому что» посвящена остальная часть анализа.
VI. Бухгалтерская цепочка: во что обходится удержание курса
Здесь анализ перестаёт быть теоретическим и становится строго бухгалтерским. Он опирается теперь лишь на тождества и на отчёты, опубликованные центральным банком. Если курс удерживается, значит, чья-то рука поглощает дисбалансы. В экономике, куда валюта притекает через денежные переводы, избыток долларов должен был бы снижать курс. Чтобы этого не произошло, этот избыток нужно выкупать. Отчёт об интервенциях Валютной службы показывает, что центральный банк так и поступал: он делал чистые и устойчивые покупки на протяжении всего финансового года.
Чтобы покупать доллары, нужно платить гурдами, а значит, эмитировать их. Согласно отчёту Валютной службы, за финансовый год центральный банк купил на рынке 600 миллионов долларов, а продал 22 миллиона, то есть чистые покупки составили 578 миллионов долларов. По среднему курсу за период это означает вливание первичной ликвидности порядка 76 миллиардов гурдов. Эти покупки не сглажены: на три месяца приходится более половины, что свидетельствует об активном управлении, а не о пассивной подстройке.
Тогда возникает возражение, которое выдвинет любой центральный банкир, и отвечать на него следует прямо. У центрального банка есть инструменты, чтобы изымать вливаемую им ликвидность: его облигации на семь, двадцать восемь и девяносто один день, размещаемые среди коммерческих банков. Если бы он стерилизовал таким образом все свои покупки валюты, денежная база не росла бы, и центральное звено этого рассуждения рухнуло бы. Отчёт об облигациях BRH, опубликованный Управлением кредитного контроля, показывает, что их объём в обращении за тот же финансовый год вырос с 21,6 до 22,5 миллиарда гурдов. Он увеличился лишь на 0,9 миллиарда. В пересчёте на 76 миллиардов вливаний коэффициент стерилизации оказывается около 1%. Девяносто девять процентов ликвидности, созданной для удержания курса, не было изъято, а сопоставление двух официальных отчётов, об интервенциях и об облигациях, показывает, что они подтверждают друг друга.
Сопоставление этих двух цифр даже не обязательно. Стерилизация по определению нейтрализует влияние покупки валюты на количество денег. Будь она полной, денежная экспансия была бы сдержана. Этого не произошло: денежная база за период выросла более чем на пятую часть. Этот рост по самой бухгалтерской конструкции и есть след того, что не было стерилизовано. Возражение об облигациях, таким образом, не разрывает звено, а даёт ему меру: стерилизация была, она осталась маргинальной, а неизъятая ликвидность и питает инфляцию.
| Звено цепочки (миллиарды гурдов, если не указано иное) | Начало / исходное значение | Конец / значение | Изменение |
|---|---|---|---|
| 1. Чистые покупки валюты BRH за 2024–2025 финансовый год (поглощение, измеренное) | (поток) | 578 млн долл. США | ≈ 76 млрд гурдов |
| 2. Объём облигаций BRH в обращении, изменение за финансовый год (стерилизация) | 21,6 | 22,5 | +0,9 (≈ 1%) |
| 3. Денежная база (эмитированные при этом гурды) | 429,5 | 522,2 | +21,6% |
| 4. Широкая денежная масса M3 (распространение) | 656,6 | 767,1 | +16,8% |
| 5. Кредит частному сектору (то, что сокращается) | 165,7 | 148,9 | −10,1% |
| 6. Инфляция год к году (%) | 26,7 | 31,9 | +5,2 п. п. |
Источники: отчёт об интервенциях на валютном рынке, Валютная служба BRH (DAI), 2024–2025 финансовый год; отчёт об облигациях BRH, Управление кредитного контроля; компоненты и встречные статьи M3; консолидированный баланс коммерческих банков, BRH.
Больше денег на фоне производства, которое сокращается уже семь лет, называется инфляцией. А инфляция – это изъятие. Каждый, кто держит национальную валюту, видит, как его покупательная способность размывается на соответствующую величину. Экономисты называют это инфляционным налогом:
Инфляционный налог = темп инфляции × денежные остатки в гурдах
Расчёт, изложенный по элементам, может проверить любой, у кого есть публичные ряды данных.
| Расчёт инфляционного налога по элементам | Значение (сентябрь 2025) |
|---|---|
| Денежные остатки в гурдах (агрегат M2) | 389,2 миллиарда гурдов |
| Темп инфляции год к году | 31,9% |
| Налог = M2 × инфляция | 124,1 миллиарда гурдов |
| Пересчёт по среднему курсу (131,5 гурда за доллар США) | 944 миллиона долларов |
| Справочно: годовые денежные переводы (2025) | ≈ 5 000 миллионов долларов |
| Налог по отношению к денежным переводам | ≈ 19% |
| Справочно: экспорт (финансовый год) | ≈ 520 миллионов долларов |
Источники: агрегат M2 (компоненты M3), индекс цен IHSI, заявления BRH о денежных переводах, статистика внешней торговли.
Пройдём по цепочке разом, ведь её сила в том, что каждое звено – это тождество или официальный отчёт. Курс возвращается к своему прежнему значению, авторегрессионная оценка устанавливает это надёжно, а региональный контрфакт делает очень трудным объяснение этого стабильными фундаментальными показателями, поскольку они, напротив, одни из самых нестабильных в полушарии. То, что курс удерживается, читается прямо в отчёте об интервенциях: 578 миллионов долларов чистых покупок за финансовый год. Поглощение предполагает эмиссию гурдов, а отчёт об облигациях показывает, что эта эмиссия была изъята обратно лишь на один процент. Денежная масса, которая растёт быстрее производства, питает инфляцию, как свидетельствуют ценовые ряды. Инфляция – налог на держателей гурдов, как доказывает арифметика. Из честности необходима оговорка: часть гаитянской инфляции имеет немонетарное происхождение и связана с цепочками поставок и с отсутствием безопасности. Сумма налога поэтому служит верхней границей издержек, которые можно строго отнести на счёт стабилизации, а не точной цифрой. Эта оговорка не ослабляет цепочку, а точно очерчивает её охват.
VII. Что добавляет этот диагноз и чем он не является
Доказательства представлены. Остаётся точно сказать, что нового они устанавливают и, главное, какие выводы они делать не позволяют, ведь граница между тем и другим – это как раз то, что отделяет анализ от судебного процесса. Литература со времён Кальво и Рейнхарт знает склонность экономик с формирующимися рынками стабилизировать курс, провозглашая при этом плавающий режим, – то, что они назвали «страхом плавания». Со времён работ о финансовой долларизации ей известны и ограничения, которые она накладывает на денежно-кредитную политику. Настоящий анализ не повторяет этих достижений. Он предлагает различение. Управляемое плавание описывает рынок, который работает, но который направляют. То, что документируется здесь, иное: в предельном случае очень неглубокого и сильно концентрированного рынка, подверженного крайне нестабильным фундаментальным показателям, наблюдаемая стабильность – не направляемое плавание, а угасание информационной функции цены. Курс больше не говорит о состоянии рынка, потому что больше не измеряет его. Это не вариант страха плавания, а особая категория, которую можно было бы назвать плоскостностью без выявления цены.
Нужно быть предельно точным в отношении того, чего этот анализ не утверждает. Он не говорит, что какое-то учреждение ошиблось. Сохранять стабильность в столь долларизованной экономике, где обесценение резко передавалось бы на цены и балансы, – защитимый компромисс между двумя злами, и анализ не требует никакой другой политики. Он не указывает ни на каких виновных, потому что в этой истории нет вины, есть механика. То, что он устанавливает, точнее и неудобнее: слово «стабильность», применённое к этому курсу, скрывает два одновременных факта. То, что этот курс больше не выполняет функцию сигнала, – это совместно устанавливают поведение курса и региональный контрфакт. И то, что его удержание имеет цену, – это исчисляет денежная бухгалтерия. Читать плоскостность как бесплатный успех – значит принимать отключённый термометр за выздоровевшего пациента и забывать, что удержание стрелки на месте обошлось в реальные расходы, которые несут те, у кого в руках только гурды.
VIII. Отключённый барометр
Остаётся последняя ступень, и она, пожалуй, единственная, которая напрямую затрагивает людей. Всё сказанное выше устанавливает, что курс больше ничего не говорит. Но цена, которая ничего не говорит, не воспринимается как молчащая. Она воспринимается как успокаивающая. Именно здесь вопрос перестаёт быть техническим и становится человеческим.
Вернёмся теперь к образу, с которого начался этот текст, к образу барометра. Это была не стилистическая фигура, а сердце проблемы, и пора назвать его тем, что оно есть. В годы нестабильности рефлекс читать курс, чтобы понять, куда идёт страна, сложился на основе болезненного и в то время обоснованного опыта: рост курса действительно сигнализировал об ухудшении. Но этот рефлекс пережил то, что его оправдывало. Сегодня мы смотрим на курс, он не движется, мы успокаиваемся, а прибор, к которому мы обращаемся, отключён от того, что он должен был измерять, и никто этого не заметил. Неподвижность стрелки, которая и есть признак поломки, читается как признак хорошей погоды. Доказательство предыдущих разделов придаёт теперь этому образу точное значение и даёт ему имя.
Экономисты знают этот механизм и дали ему названия. Денежная иллюзия, описанная ещё Ирвингом Фишером и вновь востребованная современными работами об ограниченной рациональности, – это смешение постоянства числа с постоянством стоимости. Номинальное якорение, которое изучали, в частности, Шафир, Даймонд и Тверски, – это склонность рассуждать в номинальных денежных единицах, а не в реальной покупательной способности. Применительно к гаитянскому случаю эти механизмы порождают коллективную иллюзию якорения: число, которое не движется, воспринимается как стоимость, которая не размывается, хотя покупательная способность этой валюты сокращается почти на треть в год.
Эту иллюзию нужно назвать точно, иначе её исказят. Никто её не поддерживает. Курс публикуется честно, каждый день. Иллюзия рождается не из лжи, а из встречи прибора, ставшего немым, с публикой, которая дорогой ценой научилась читать его как сигнал. Это общая когнитивная иллюзия, а не манипуляция, и это уточнение – не смягчение, а правда о механизме.
Но она не остаётся без последствий, и это делает её серьёзной. Иллюзия стабильности меняет решения. Домохозяйство, которое считает свою валюту стабильной, сберегает без той осторожности, что свойственна тому, кто знает, что его покупательной способности грозит опасность. Тот, кто сберегает, оставляет в гурдах то, что иначе защитил бы. Малое предприятие не страхуется от риска, которого больше не видит. Иллюзия не только скрывает издержки: она заставляет наиболее уязвимых ослаблять бдительность именно тогда, когда им следовало бы сохранять её. Молчание цены порождает не просто неверное прочтение. Оно порождает у тех, у кого меньше всего запаса прочности, неверное решение.
IX. Заключение
Сказанное выше можно изложить, не прибегая ни к каким образам. Стабильность гаитянского обменного курса ведёт себя не как продукт рынка, свободно формирующего свою цену. Сходятся три наблюдения. Первое: курс значимо возвращается к вчерашнему значению, и это поведение устойчиво при любых спецификациях и не воспроизводится ни одной обычной рыночной моделью. Второе: в столь нестабильной обстановке плоскостность такого масштаба вряд ли может быть эндогенной, тогда как Гватемала даёт обратный случай, где та же плоскостность как раз эндогенна. Третье: чтобы удержать курс, потребовалось 578 миллионов долларов чистых покупок валюты за финансовый год, из которых облигации центрального банка изъяли обратно лишь около одного процента, а остальное перетекло в денежную массу. Первое наблюдение устанавливает факт, не определяя окончательно его причину. Два других – это ряд сравнений и цепочка тождеств. Вместе они делают объяснение свободным рынком очень трудным для защиты, хотя объявлять его невозможным нет нужды.
Из этих наблюдений вытекает центральное положение, объединяющее то, что публичная дискуссия ошибочно рассматривает как две отдельные новости. Внешняя и внутренняя стоимость гурда меняются не независимо. Первая удерживается посредством деградации второй. Стабильность доллара наблюдается не одновременно с инфляцией, а достигается через неё. Издержки этой операции поддаются измерению: они составляют, по верхней границе, около одной пятой годовых денежных переводов диаспоры, и их несёт та часть страны, которая хранит своё богатство только в гурдах. Этот текст никого не обвиняет и не требует никакой другой политики. Удерживать курс в столь долларизованной экономике – защитимый компромисс. Точно назвать, чего это стоит и кто за это платит, – не обвинение, а требование метода.
Последний пункт относится уже не к измерению, а к прочтению. Общество, долго страдавшее от нестабильности курса, в конце концов сделало его показателем, на который полагается, чтобы судить о собственном положении. Этот показатель больше не говорит того, что ему приписывают. Полагаясь на него, сами того не зная, самые уязвимые экономические агенты не защищают себя от эрозии, которая тем не менее их настигает. Это не самые малые из издержек, и единственные, которые статистика не исчисляет.
Доллар стабилен. Тарелка пуста. Это не два противоречащих друг другу наблюдения. Это одна механика, изложенная с двух концов. Первое удерживается, потому что второе пустеет. Стрелка барометра больше не дрожит, и именно поэтому нужно перестать читать её как обещание. Знание не меняет денежно-кредитную политику. Оно меняет то, что о ней можно честно сказать.
Библиографические ориентиры и источники
Friedrich A. Hayek, The Use of Knowledge in Society, American Economic Review, 35(4), 1945. Sanford J. Grossman и Joseph E. Stiglitz, On the Impossibility of Informationally Efficient Markets, American Economic Review, 70(3), 1980. Andrew W. Lo и A. Craig MacKinlay, Stock Market Prices Do Not Follow Random Walks, Review of Financial Studies, 1(1), 1988. Guillermo Calvo и Carmen Reinhart, Fear of Floating, Quarterly Journal of Economics, 117(2), 2002. Eldar Shafir, Peter Diamond и Amos Tversky, Money Illusion, Quarterly Journal of Economics, 112(2), 1997. Irving Fisher, The Money Illusion, 1928. Первичные данные: Банк Республики Гаити (Валютная служба DAI, отчёт об интервенциях на валютном рынке; Управление кредитного контроля, отчёт об облигациях BRH; денежные агрегаты; консолидированные балансы коммерческих банков); Гаитянский институт статистики и информатики; US Treasury Reporting Rates of Exchange; Международный валютный фонд, Country Report Honduras 2025.