Autopsie · Экономика риска стихийных бедствий
Гаити перед лицом следующего сильного землетрясения: цена, которую можно измерить уже сейчас
Экономический и финансовый взгляд на сейсмический риск
Впервые опубликовано в Le Nouvelliste 28 августа 2026 г. Читать на lenouvelliste.com ↗
Перевод с французского. В случае расхождений преимущественную силу имеет французский текст. Оригинал на французском
Следующее сильное землетрясение в Гаити предсказать нельзя. Зато уже сейчас можно очертить диапазон его экономической стоимости, сопоставить её с ресурсами страны и измерить, какие средства были бы доступны для финансирования первых недель восстановления.
Следующее сильное землетрясение в Гаити предсказать нельзя. Ни его дату, ни эпицентр, ни магнитуду невозможно надёжно объявить заранее. Зато уже сейчас можно очертить диапазон его экономической стоимости, сопоставить её с ресурсами страны и, главное, измерить, какие средства были бы доступны для финансирования первых недель восстановления.
Этому вопросу и посвящена статья. В собранных здесь открытых источниках я не нашёл единой цифры, которая связывала бы для 2026 года возможные потери, финансовые возможности государства и действительно заранее подготовленное финансирование. Поэтому цель не в том, чтобы делать вид, будто счёт за следующее землетрясение известен с точностью до последнего знака. Она скромнее: свести имеющиеся данные к одной шкале и ответить на три простых вопроса. Сколько мы можем потерять? Какая часть этих потерь может лечь на государство? И сколько денег можно было бы мобилизовать ещё до прихода внешней помощи?
От землетрясения к экономическому риску
Чтобы понять проблему, нужно отличать природное явление от экономического риска, который оно создаёт. Простая схема опирается на четыре элемента: опасность, подверженность, уязвимость и способность к поглощению шока.
Опасность – это вероятность того, что произойдут колебания грунта определённой интенсивности. Подверженность обозначает то, что находится в зоне воздействия: жильё, школы, предприятия, дороги, порты, банковские депозиты или кредитные требования. Уязвимость показывает, какая доля этих активов может быть разрушена. Наконец, способность к поглощению шока охватывает финансовые и институциональные средства, позволяющие выдержать удар и вновь запустить экономику.
Это различие важно, потому что правительство не управляет геологическим разломом. Зато оно может воздействовать на три других измерения: ограничивать подверженность с помощью территориального планирования, снижать уязвимость за счёт строительных норм, которые реально соблюдаются, и заранее готовить финансовые инструменты, позволяющие оплатить первые расходы.
Чтобы перейти от этих понятий к финансовому порядку величин, обратимся к исследованию Всемирного банка. Его Haiti Country Disaster Risk Profile 2017 года, использованный в 2019 году в проекте Strengthening Disaster Risk Management and Climate Resilience, оценивает возможные потери для нескольких уровней редкости событий. Для описания экстремального шока в нём, в частности, используется «период повторяемости 250 лет».
Откуда взялся ориентир «250 лет»?
Число 250 – это не промежуток времени между двумя гаитянскими землетрясениями. Оно взято из модели риска. Модель сочетает множество правдоподобных землетрясений, интенсивность толчков, которые они вызвали бы, подверженные воздействию активы и их уязвимость. Так получается спектр потерь – от самых частых до самых исключительных.
Эти потери ранжируются по вероятности того, что они будут превышены в течение года. Ориентир «250 лет» соответствует годовой вероятности 1 к 250, то есть 0,4%. Отсюда и число: 1 / 0,004 = 250. Всемирный банк уточняет, что этот порог служит для описания экстремального события.
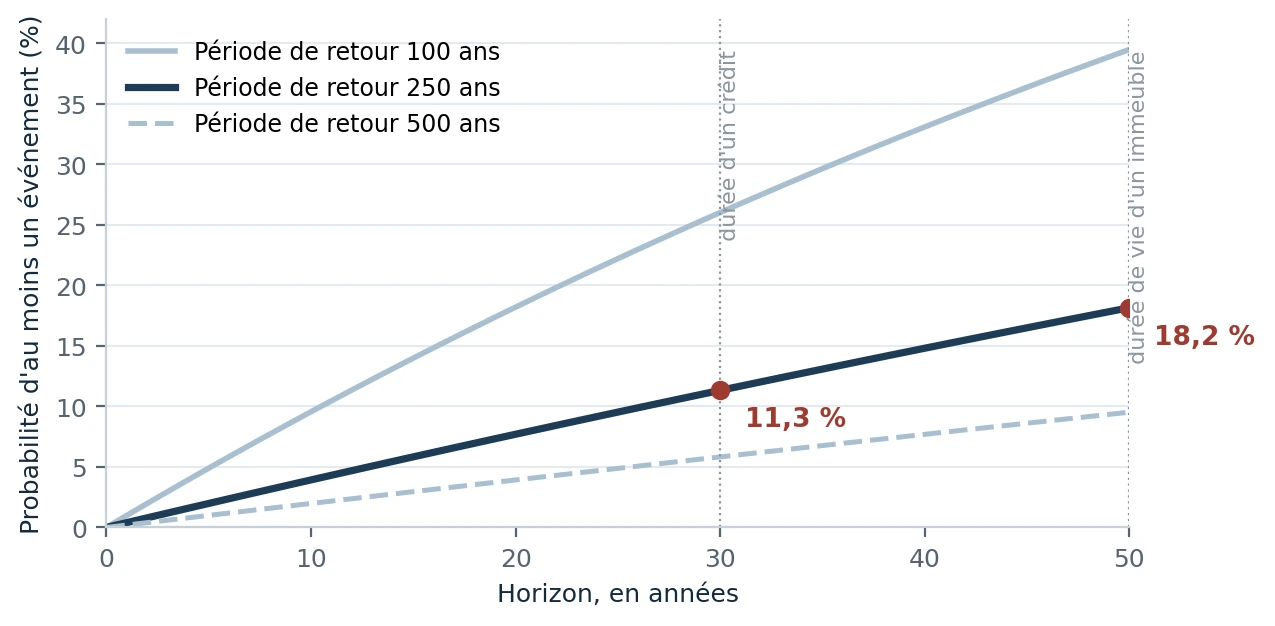
Это вовсе не означает, что такое землетрясение происходит ровно раз в 250 лет или что у Гаити впереди 250 лет. При постоянной годовой вероятности 0,4% накопленный риск достигает примерно 11,3% за тридцать лет и 18,2% за пятьдесят. Так что редкое не значит пренебрежимое, когда речь идёт о здании или ипотечном кредите.
Именно этот ориентир использует Haiti Country Disaster Risk Profile, чтобы оценить в цифрах экстремальный сейсмический риск. Результат, приведённый Всемирным банком в 2019 году, – максимальные потенциальные потери в 2,41 млрд долларов, то есть 27,5% ВВП 2016 года. Речь не идёт ни о прогнозируемой стоимости будущего землетрясения, ни о землетрясении определённой магнитуды: это смоделированный уровень потерь, привязанный к данному порогу редкости. Источник 2019 года прямо ссылается на Haiti Country Disaster Risk Profile Всемирного банка 2017 года.
Таким образом, точка отсчёта – именно 2016 год. Далее в статье применение соотношения 27,5% к ВВП 2026 года служит лишь для построения стресс-сценария сопоставимого масштаба. Это не обновляет сейсмическую модель Всемирного банка и не превращает 10,77 млрд долларов в прогноз.
Два риска – две финансовые логики
Гаити приходится управлять двумя совершенно разными профилями риска. Циклоны и наводнения случаются часто и подтачивают капитал повторяющимися малыми и средними потерями. Сильные землетрясения гораздо реже, но их цена может стать системной. Это различие объясняет, почему их финансируют по-разному.
Совместное диагностическое исследование Всемирного банка и Министерства экономики и финансов (MEF) 2014 года оценивало среднегодовые потери в 118 млн долларов от ураганов и в 26 млн от землетрясений. Это величины в годовом исчислении: они сглаживают на длительном периоде события разной частоты и тяжести. Их не следует путать с 2,41 млрд долларов из профиля риска 2017 года, которые описывают экстремальные потери, привязанные к ориентиру в 250 лет. Обе оценки получены в разных модельных расчётах и не образуют единого статистического ряда. Они отвечают на два разных вопроса: сколько риск стоит в среднем с течением времени и насколько высоко может подняться редкий шок. За период 1961–2012 годов на одно лишь землетрясение 2010 года пришлись 93% зарегистрированного ущерба и 91% смертей.
Следующая таблица подытоживает различие, которое важно для финансовой политики: частые потери могут частично поглощаться бюджетными резервами; экстремальные потери требуют механизмов, способных передать часть риска ещё до катастрофы.
| Характеристика | Частые риски (циклоны, наводнения) | Редкие и экстремальные риски (землетрясения) |
|---|---|---|
| Частота | Высокая | Низкая |
| Тяжесть одного события | Чаще всего от локальной до значительной | Потенциально системная |
| Основной источник | Гидрометеорологический | Сейсмический |
| Экономические последствия | Повторяющееся размывание капитала и доходов | Внезапное уничтожение значительного запаса активов |
| Финансовое реагирование | Резервы, резервные статьи бюджета, перераспределение средств | Страхование, условный кредит, передача риска |
Таблица 1 · Два профиля риска, требующие разных финансовых ответов.
С апреля по июль 2026 года Техническая служба сейсмологии Бюро горных ресурсов и энергетики зарегистрировала 136 землетрясений, из них 118 – магнитудой не выше 3. Эта активность, оцениваемая как слабая или умеренная, не позволяет говорить о том, что крупное событие неминуемо. Она лишь напоминает, что сейсмический риск – постоянная часть среды, в которой живёт страна.
Тогда полезный вопрос становится вполне конкретным: если бы крупный шок обрушился на сегодняшнюю гаитянскую экономику, какой финансовый порядок величин следовало бы держать в голове?
Во сколько обошлось бы сильное землетрясение сегодня?
Не существует одной цифры, годной для всех вопросов. Можно использовать три метода, но измеряют они разное. Смешивая их, создаёшь иллюзию точности, которой данные не позволяют достичь.
| Метод | Что он измеряет на самом деле | Гаитянский пример | Чего он не говорит |
|---|---|---|---|
| Ретроспективный | Ущерб и потери, фактически наблюдавшиеся после события | Землетрясение 2010 года: 7,8 млрд долл., или 117% тогдашнего ВВП | Ничего о нынешней подверженности |
| Вероятностный | Смоделированные потери, привязанные к уровню вероятности | Всемирный банк: максимальные потенциальные потери 2,41 млрд долл., или 27,5% ВВП 2016 года | Сколько именно стоило бы землетрясение в 2026 году |
| Условный | Допущение бюджетного стресс-теста | Бюджетный стресс-тест: шок, откалиброванный на уровне 25% ВВП | Физическая оценка разрушений |
Таблица 2 · Три метода – три разных вопроса.
Первое прочтение: актуализировать счёт 2010 года. Ущерб и потери тогда оценили примерно в 7,8 млрд долларов. Если скорректировать эту сумму только на американскую инфляцию за 2010–2026 годы, получится около 11,95 млрд долларов. Этот расчёт не учитывает ни новых зданий, ни перемещений населения, ни преобразований экономики. Это денежный эквивалент, а не физическая оценка того, что было бы разрушено сегодня.
Второе прочтение: использовать ориентир Всемирного банка для землетрясения с периодом повторяемости 250 лет. Опубликованная цифра – максимальные потенциальные потери в 2,41 млрд долларов, то есть 27,5% ВВП 2016 года. Если механически применить то же соотношение к номинальному ВВП 2026 года по прогнозу МВФ, получится 10,77 млрд долларов. Такой перенос служит лишь бюджетным стресс-сценарием сопоставимого масштаба: он не обновляет сейсмическую модель и не является оценкой того, что было бы физически разрушено в 2026 году.
Третье прочтение: отталкиваться от макроэкономического масштаба, фактически наблюдавшегося в 2010 году. Диагностическое исследование 2014 года оценивает ущерб и потери от землетрясения примерно в 117% тогдашнего ВВП. В качестве стресс-сценария шок, равный 100% или 120% ВВП 2026 года, составил бы примерно 39–47 млрд долларов. Но 117% 2010 года и 27,5% вероятностной модели напрямую несопоставимы: первая цифра – оценка ex post ущерба и потерь от реального события; вторая – смоделированные ex ante потери, привязанные к уровню вероятности. Здесь они используются как ориентиры масштаба, а не как результаты одного и того же метода.
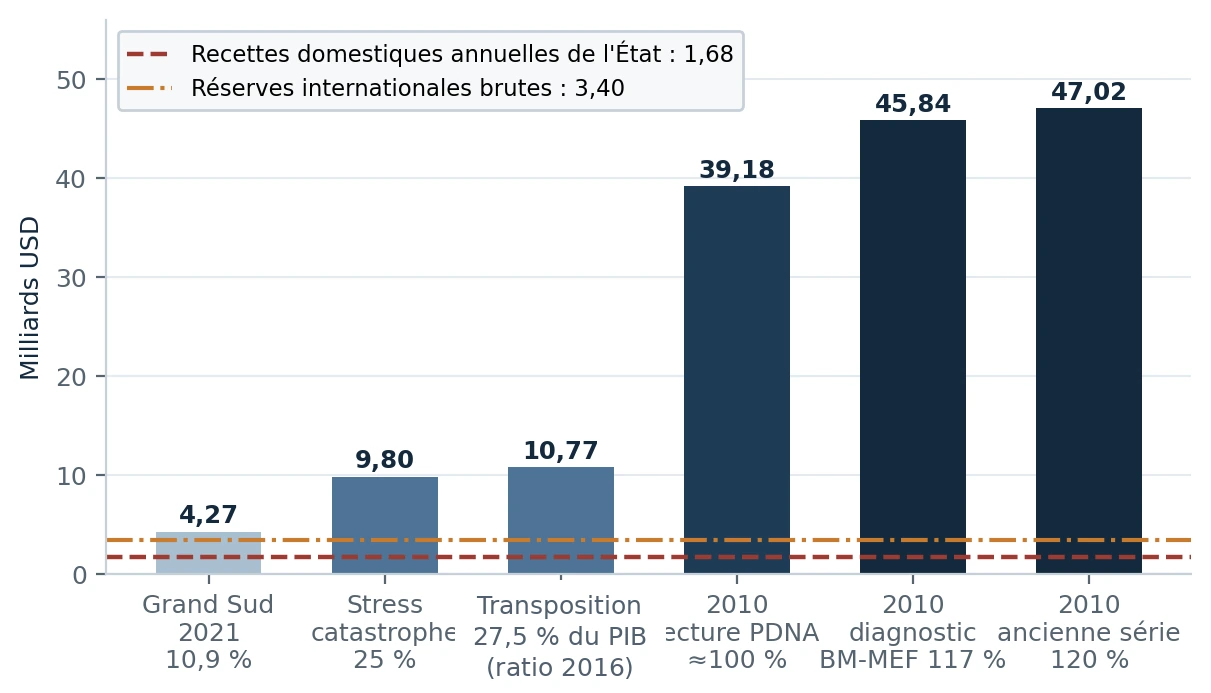
Таким образом, эти подходы дают очень разные суммы, потому что отвечают на разные вопросы. Именно поэтому необходима осторожность. Единственная надёжная на данном этапе величина – не «стоимость следующего землетрясения», а масштаб финансовой уязвимости, который обнажил бы крупный шок.
Чтобы это увидеть, сравним эти потери с обычными ресурсами государства. МВФ прогнозирует внутренние бюджетные доходы 2026 года на уровне 4,3% ВВП, то есть около 1,68 млрд долларов. Тогда каждый сценарий можно перевести в число лет внутренних бюджетных доходов.
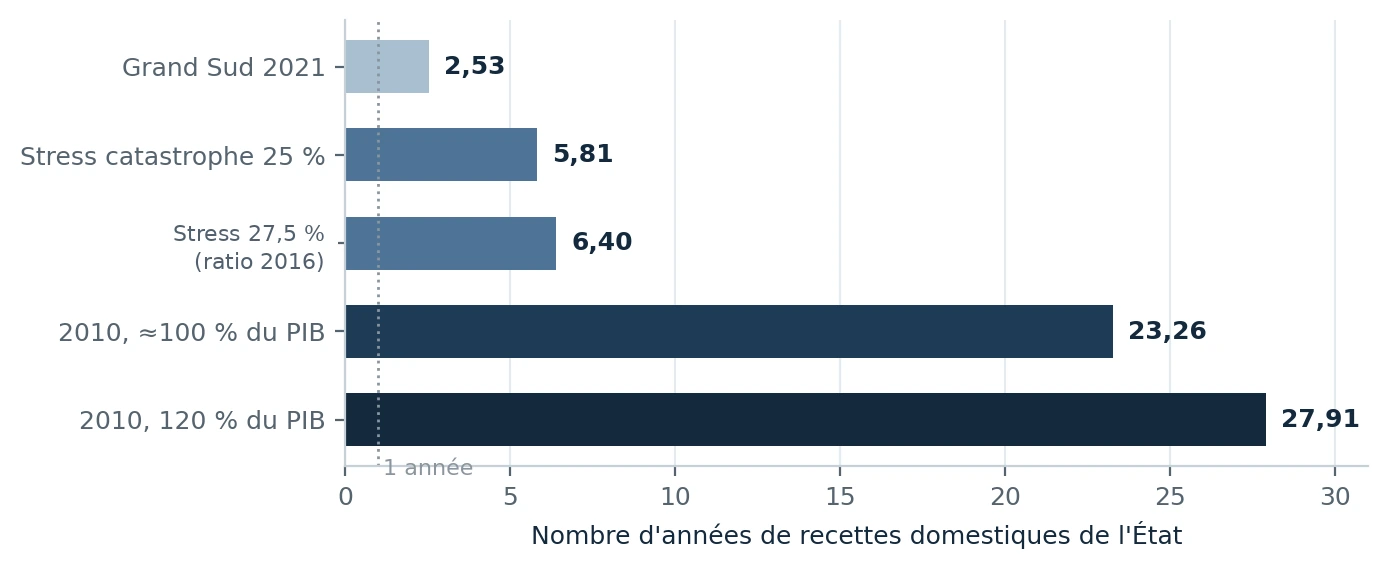
Шок в 25% ВВП соответствует примерно 5,8 года внутренних бюджетных доходов; стресс-сценарий, эквивалентный 27,5% ВВП, – 6,4 года; шок, равный 100% ВВП, – более чем 23 годам. Эти сравнения не указывают реальную продолжительность восстановления. Они лишь показывают, что крупный шок намного превысил бы то, что текущие доходы способны поглотить сами по себе.
Эта налоговая слабость – суть проблемы. Она означает, что подготовка не может строиться только на предположении, что бюджет перераспределят после бедствия. Часть финансирования должна быть организована до шока.
Международные резервы Банка Республики Гаити (BRH, центральный банк), которые, по прогнозу, составят около 3,4 млрд долларов на конец 2026 года, тоже не являются страховым фондом. Они поддерживают внешнюю ликвидность и способность оплачивать импорт. А масштабное восстановление как раз увеличивает потребность в импортных лекарствах, топливе, стали, цементе и оборудовании.
Ограничение, таким образом, двойное: после сильного землетрясения нужно найти бюджетные ресурсы на восстановление и при этом сохранить валюту, необходимую для функционирования экономики. Это противоречие объясняет, почему вопрос финансирования нужно ставить до катастрофы.
Шок не ограничивается зданиями
Экономическая катастрофа не сводится к рухнувшим домам, школам или дорогам. Землетрясение 2010 года позволяет очень конкретно увидеть, что происходит после первого толчка. Оценка последствий бедствия (PDNA) отделяла ущерб, то есть стоимость разрушенных зданий, оборудования и инфраструктуры, от потерь, то есть деятельности, которая затем прекращается: остановленное производство, упущенная выручка, исчезнувшие зарплаты, дополнительные расходы. Из 7,8 млрд долларов оценённых последствий 2010 года около 55% пришлось на материальные разрушения и 45% – на эти потоковые потери. Иначе говоря, почти каждый второй доллар счёта уже не соответствовал стене, которую нужно отстроить.
В производственных секторах различие ещё заметнее. PDNA оценивала там физический ущерб в 302 млн долларов, а потери деловой активности – в 934 млн: таким образом, три четверти экономического эффекта пришлись на то, что после землетрясения не было произведено, продано или заработано.
| Сектор | Материальный ущерб (млн долл.) | Потери деловой активности (млн долл.) | Потери / ущерб |
|---|---|---|---|
| Промышленность | 75 | 268 | 3,6 × |
| Торговля | 149 | 491 | 3,3 × |
| Итого (4 сектора) | 302 | 934 | 3,1 × |
Таблица 3 · В 2010 году потери деловой активности в производственных секторах намного превысили материальный ущерб. Итог включает также сельское хозяйство и туризм. Источник: PDNA Haïti 2010, Productive Sectors Working Group. Суммы округлены.
Таблица лучше любой формулы показывает, как распространяется шок. В промышленности были повреждены активы примерно на 75 млн долларов, но потери деловой активности достигли 268 млн, то есть более чем втрое больше. В торговле 149 млн материального ущерба сопровождались 491 млн потерь. Предприятие, таким образом, может остаться невредимым и всё же потерять несколько месяцев работы, потому что поставщики прекратили поставки, не хватает электричества, дороги перерезаны или его клиенты сами лишились дохода.
Цепочка довольно проста. Непригодная дорога или порт задерживают грузы; предприятие сокращает производство; работники трудятся меньше или теряют работу; домохозяйства меньше потребляют; налоговые поступления падают как раз тогда, когда государство должно финансировать помощь пострадавшим. По оценке Всемирного банка, после землетрясения 2010 года прогнозные государственные доходы на 2009–2010 финансовый год сократились примерно на 20% под совокупным действием сжатия экономической активности и ущерба, понесённого налоговой администрацией. Физический шок, таким образом, уже превратился в бюджетный.
Восстановление добавляет последнее напряжение: оно увеличивает потребность в импортном топливе, стали, цементе, лекарствах и оборудовании именно тогда, когда экономика и государственные финансы ослаблены. Чтобы понять смысл этого распространения, не нужно приписывать ему искусственно точный мультипликатор: завалы – лишь первая строка счёта. Следующая касается доходов, государства и, наконец, кредита. Именно этот последний канал делает концентрацию банковского кредитования в Западном департаменте особенно значимой.
Банковский риск: концентрация, которую трудно игнорировать
Финансовая система добавляет к проблеме ещё одно измерение. Диверсификация защищает кредитный портфель, когда трудности заёмщиков возникают не в одном и том же месте и не в одно и то же время. Сильное землетрясение в столичной агломерации, напротив, создаёт общий шок: разрушенные помещения, повреждённое залоговое имущество, остановленная деятельность и одновременно пострадавшие доходы домохозяйств.
Поэтому вопрос не только в числе выданных кредитов, но и в их географической концентрации.
По состоянию на 31 марта 2026 года Бюро кредитной информации (BIC) учитывало около 239,30 млрд гурдов непогашенной задолженности, из них 75,81% – в Западном департаменте. Одной этой доли достаточно, чтобы показать, что территориальный риск сильно сконцентрирован.
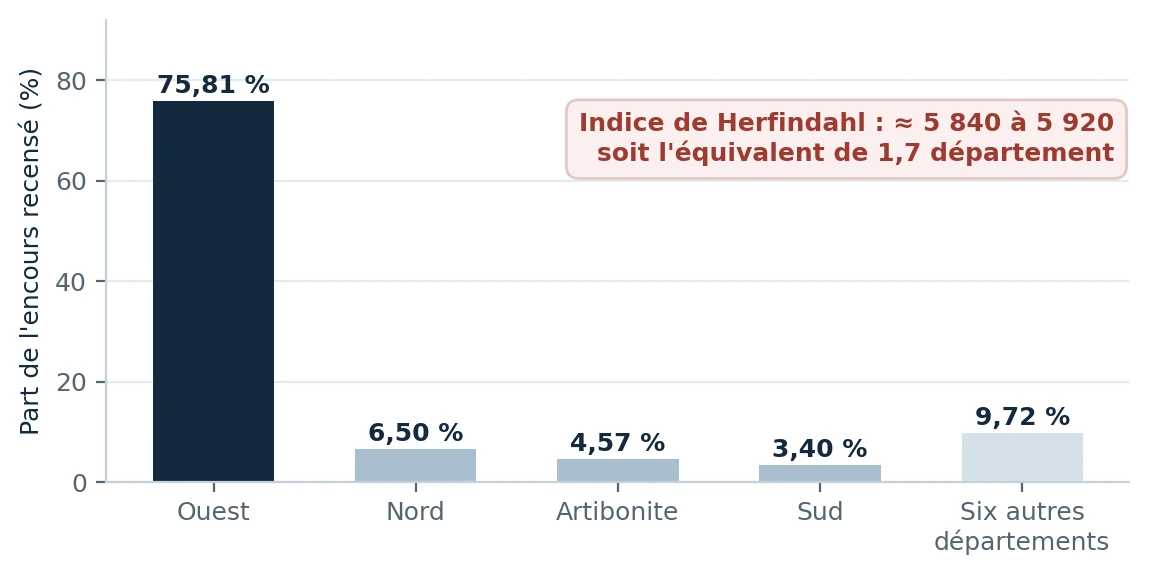
Индекс Херфиндаля, применённый к этому распределению, составляет порядка 5 900 – в зависимости от того, как распределить шесть департаментов, объединённых в остаток. Эта цифра служит лишь для того, чтобы обобщить степень концентрации: механически применять к ней пороги, принятые в антимонопольном праве, не следует.
Чтобы дать представление о порядке величин, можно подвергнуть задолженность по данным BIC в Западном департаменте, около 181,41 млрд гурдов, нескольким стрессовым допущениям. Таблица ниже не пытается предсказать дефолты после землетрясения. Она лишь показывает, как меняются потери по мере роста доли задолженности, оказавшейся под давлением, и итоговых потерь по этим кредитам.
| Сценарий | Задолженность в Западном департаменте под давлением | Итоговые потери по этой задолженности | Оценка потерь (млрд гурдов) |
|---|---|---|---|
| Умеренный | 20 % | 20 % | 7,26 |
| Промежуточный | 30 % | 35 % | 19,05 |
| Экстремальный тест чувствительности | 40 % | 50 % | 36,28 |
Таблица 4 · Три сценария чувствительности, применённые к задолженности по данным BIC в Западном департаменте. Это иллюстративное упражнение, а не пруденциальный прогноз.
В промежуточном сценарии под давлением оказались бы 30% задолженности, а 35% этой суммы в итоге были бы потеряны, то есть около 19,05 млрд гурдов. В экстремальном сценарии чувствительности потери достигли бы 36,28 млрд. Эти суммы нельзя напрямую сравнивать с опубликованным собственным капиталом банковской системы, не согласовав статистические периметры: охват BIC и охват банковского баланса не совпадают.
Что показывает пример Ямайки
Ни одно государство не может в одиночку финансировать все возможные потери. Поэтому современные стратегии распределяют риск по слоям: бюджет поглощает небольшие расходы, условная кредитная линия быстро даёт ликвидность, параметрическое страхование покрывает более высокий транш, а для экстремальных событий катастрофная облигация может передать часть риска финансовым рынкам.
Смысл такой архитектуры не в том, чтобы устранить катастрофу. А в том, чтобы до её наступления знать, какой инструмент оплатит какой транш потерь и как быстро можно будет мобилизовать деньги.
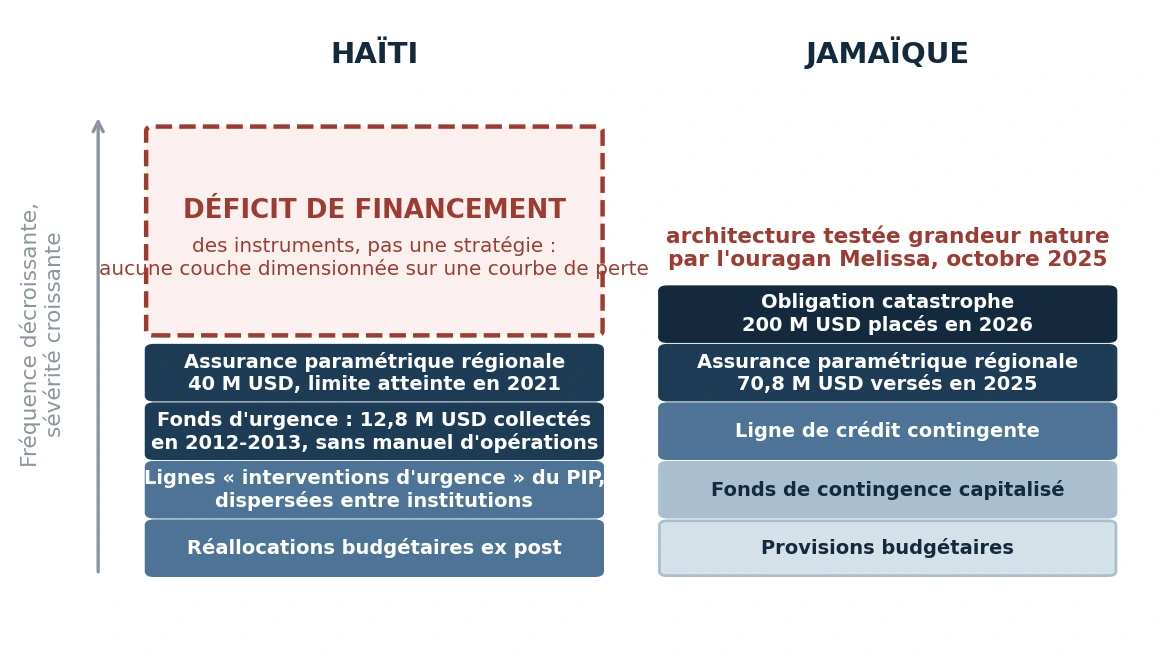
Ямайка даёт конкретный региональный пример. После урагана «Мелисса» в 2025 году Карибский механизм страхования от рисков катастроф (CCRIF) выплатил 70,8 млн долларов. Катастрофная облигация принесла ещё 150 млн долларов, не создав нового долга в момент шока. В мае 2026 года страна выпустила новую катастрофную облигацию на 200 млн долларов.
Этот результат не означает, что ямайскую модель можно механически скопировать в Гаити. Бюджетные возможности, рынки и институты различаются. Но принцип переносим: к редкой катастрофе нужно готовиться как к проблеме финансирования, с заранее определёнными слоями.
У Гаити уже есть некоторые инструменты, в частности страховое покрытие CCRIF и чрезвычайные бюджетные механизмы. Собранные здесь открытые источники не позволяют чётко установить другое: как они сейчас связаны между собой, каковы их доступные лимиты и какую общую сумму действительно можно было бы мобилизовать после сильного землетрясения. Так что проблема не обязательно в отсутствии каких-либо инструментов; она в отсутствии консолидированной и понятной архитектуры.
Это различие важно. Прежде чем предлагать новый инструмент, нужно сначала знать, какие инструменты реально существуют, при каких условиях их можно задействовать и какую долю потребности они покрывают.
Именно здесь анализ смыкается с государственным управлением: лучшая финансовая стратегия начинается с надёжной инвентаризации.
Главная цифра: дефицит финансирования
Чтобы правильно оценить потребность после катастрофы, нужно знать подверженные воздействию активы, их уязвимость, возможные перерывы в деятельности и долю, которая легла бы на государственный сектор. В рассмотренных здесь открытых источниках у Гаити пока нет консолидированной инвентаризации, которая позволяла бы точно решить это уравнение.
Однако самая полезная цифра – не обязательно общие потери. Это разрыв между этими потерями и деньгами, уже обеспеченными до шока. Этот разрыв и есть дефицит финансирования.
В этом определении заранее подготовленное финансирование нужно понимать в строгом смысле: реально выделенные резервы, подписанная условная кредитная линия, действующие страховые лимиты или иной механизм, доступный по договору. Обычные налоговые поступления не следует приравнивать к фонду на случай катастроф, поскольку они уже финансируют текущую работу государства.
В отсутствие публичной консолидированной инвентаризации этих ресурсов на 2026 год было бы обманчиво публиковать здесь чистый дефицит так, будто он известен. Зато можно рассчитать валовые потребности при нескольких условных допущениях. При стресс-сценарии в 25% ВВП прямой ущерб государственному сектору составил бы около 2,65 млрд долларов, если принять долю в 27%; рабочее допущение в 70%, использованное в диагностическом исследовании 2014 года, даёт 6,86 млрд. Соотношение в 156%, наблюдавшееся для стоимости программы восстановления после 2010 года, даёт 15,29 млрд, но измеряет оно другое: программа восстановления может превышать стоимость прямого ущерба государственному сектору.
| Допущение / условие | Валовая потребность (млрд долл.) | Что измеряет цифра |
|---|---|---|
| Прямой ущерб государственному сектору: 27% | 2,65 | Физическая доля, относимая на государственный сектор |
| Рабочее допущение: 70% | 6,86 | Расширенная нагрузка на государство, принятая в диагностическом исследовании |
| Программа восстановления 2010 года: 156% | 15,29 | Историческая стоимость программы, а не прямая доля государственного ущерба |
Таблица 5 · Валовые потребности при стресс-сценарии в 25% ВВП. Эти суммы не являются чистым дефицитом финансирования.
Эта таблица прежде всего показывает, почему определение потребности должно быть явным. Сумма сильно меняется в зависимости от того, говорим ли мы только о разрушенных государственных активах, о расширенной нагрузке на государство или о стоимости программы восстановления. Поэтому, прежде чем добиваться дополнительной точности, нужно договориться о том, что именно мы измеряем.
Теперь суть проблемы можно сформулировать без сложных уравнений: Гаити отличается высокой сейсмической подверженностью, сосредоточивает значительную часть кредита и экономической активности в Западном департаменте, располагает слабыми по меркам экстремального шока внутренними доходами и пока не публикует консолидированной инвентаризации заранее подготовленного финансирования. Риск не только в том, чтобы потерять много; он в том, чтобы искать деньги уже после потери.
Таким образом, цель этого упражнения не в том, чтобы заявить, что следующее землетрясение обойдётся в 10, 12, 40 или 47 млрд долларов. Имеющиеся данные не дают такой уверенности. Зато они позволяют показать, что порядок величин может очень быстро превысить налоговый потенциал страны и что одной цифры по-прежнему не хватает: сколько реально было бы доступно в первые часы, первые месяцы и первые годы?
Методологическое примечание
Приведённые здесь расчёты следует читать как оценки порядка величин. Соотношение 27,5% соответствует максимальным потенциальным потерям, смоделированным Всемирным банком и отнесённым к ВВП 2016 года; его перенос на ВВП 2026 года – лишь эквивалентный стресс-сценарий. Его не следует приравнивать к 117% ВВП, измеренным после 2010 года, которые объединяют ущерб и потери, наблюдавшиеся ex post. Точно так же среднегодовые потери в 118 млн долларов от ураганов и в 26 млн от землетрясений взяты из диагностического исследования 2014 года, тогда как ориентир в 2,41 млрд – из профиля риска 2017 года: эти оценки освещают разные измерения риска и не объединяются в один ряд. Банковские сценарии основаны на задолженности по данным BIC и не являются пруденциальным прогнозом. Наконец, чистый дефицит финансирования не рассчитывается из-за отсутствия публичной консолидированной инвентаризации заранее подготовленных ресурсов, доступных в настоящее время.
Источники
Бюро горных ресурсов и энергетики, Техническая служба сейсмологии: ежемесячные сейсмические бюллетени за апрель–июль 2026 года. · Геологическая служба США, «Can you predict earthquakes?».
Всемирный банк и Управление экономических исследований Министерства экономики и финансов, «Diagnostic sur l'impact économique et budgétaire des désastres en Haïti», группа под руководством Michel Matera, проект «Управление рисками бедствий и восстановление» (P126346), финансирование Европейского союза в рамках программы АКТ–ЕС по снижению риска стихийных бедствий, которой управляет GFDRR, © 2014. Исторический профиль риска и вероятностное моделирование MPRES, таблицы 2 и 3; последствия землетрясения 2010 года в 117% ВВП; доля государства в ущербе и стоимость программ восстановления, таблица 4. Воспроизведение разрешено в некоммерческих целях при условии ссылки на источник.
Всемирный банк, PDNA Haïti 2010: общие последствия оценены в 7,804 млрд долл.; около 55% – материальный ущерб и 45% – потери экономических потоков; производственные секторы: 302 млн долл. ущерба и 934 млн долл. потерь. · Всемирный банк, пресс-релиз от 17 августа 2010 года: снижение прогнозных государственных доходов на 2009–2010 финансовый год примерно на 20% после землетрясения.
Всемирный банк, Strengthening Disaster Risk Management and Climate Resilience Project (P165870), Project Appraisal Document, 25 апреля 2019 года, с. 7, примечание 8, со ссылкой на Haiti Country Disaster Risk Profile, World Bank 2017: максимальные потенциальные потери при периоде повторяемости 250 лет, оценённые для землетрясений в 2,41 млрд долл., то есть 27,5% ВВП 2016 года; в примечании 7 уточняется, что этот ориентир указывает на экстремальное событие. · PDNA Haïti 2010.
Международный валютный фонд: World Economic Outlook, апрель 2026 года, номинальный ВВП 2026 года – 39,18 млрд долл.; страновой доклад, май 2026 года, внутренние доходы – 4,3% ВВП; пресс-релиз от 6 апреля 2026 года, валовые резервы – около 3,4 млрд долл.; страновой доклад CR 26/107, импорт товаров и услуг. · Всемирный банк и МВФ, Debt Sustainability Analysis 2026, условный шок катастрофы в 25% ВВП.
Банк Республики Гаити: записка о денежно-кредитной политике за второй квартал 2025–2026 финансового года, банковские активы, средства акционеров, валовой кредитный портфель банковской системы, задолженность по данным Бюро кредитной информации и её географическое распределение на 31 марта 2026 года. · Бюро статистики труда США: индекс потребительских цен, среднее значение за 2010 год – 218,056, уровень июля 2026 года – 333,918.
CCRIF SPC: выплата Гаити около 40 млн долл. после землетрясения 14 августа 2021 года, что соответствует лимиту сейсмического полиса на 2021–2022 годы, с восстановлением страховой суммы на оставшуюся часть года по RSIC; выплата Ямайке 70,8 млн долл. после урагана «Мелисса». · Всемирный банк и Министерство финансов Ямайки: катастрофные облигации 2021, 2024 и 2026 годов; полная выплата 150 млн долл., вызванная «Мелиссой», в октябре 2025 года; новый выпуск на 200 млн долл. в мае 2026 года.