Autopsie · 灾害风险经济学
海地面对下一场大地震:现在就能衡量的代价
从经济与财政角度解读地震风险
原载《Le Nouvelliste》,2026年8月28日。 在 lenouvelliste.com 阅读 ↗
本文译自法文原文。如有出入,以法文原文为准。 阅读法文原文
海地的下一场大地震无法预测。但我们现在就可以框定它的经济成本,把这一成本与国家的财力相比较,并测算重建最初几周有多少资金可用。
海地的下一场大地震无法预测。它的发生时间、震中和震级,都无法事先可靠地预报。但我们现在就可以框定它的经济成本,把这一成本与国家的财力相比较,尤其是测算重建最初几周有多少资金可用。
这正是本文要探讨的问题。在这里汇集的公开资料中,我没有找到一个能把2026年可能的损失、国家的财政能力和真正事先安排好的融资联系在一起的单一数字。因此,本文并不打算假装能把下一场地震的账单算到小数点后一位。目标要谦逊得多:把现有数据放到同一个尺度上,回答三个简单的问题。我们可能损失多少?其中有多大一部分可能要由国家承担?在外部援助到来之前,有多少钱已经可以动用?
从地震到经济风险
要理解这个问题,必须把自然现象与它所造成的经济风险区分开来。一个简单的框架包含四个要素:致灾因子、暴露度、脆弱性和吸收能力。
致灾因子是指发生某一强度地面运动的概率。暴露度指的是当地有什么:住房、学校、企业、道路、港口、银行存款或债权。脆弱性表示这些资产中可能被摧毁的比例。最后,吸收能力涵盖了承受冲击并重新起步所需的财政和制度手段。
这一区分之所以重要,是因为政府控制不了地质断层。但它可以在另外三个维度上有所作为:通过国土规划限制暴露度,通过切实执行的建筑规范降低脆弱性,并预先准备好用来支付最初开支的金融工具。
要从这些概念过渡到一个财务上的数量级,不妨看看世界银行的研究。世界银行2017年的《海地国家灾害风险概况》(Haiti Country Disaster Risk Profile)在2019年被“加强灾害风险管理与气候韧性”项目(Strengthening Disaster Risk Management and Climate Resilience)引用,它按不同的罕见程度估算了可能的损失。为了表示极端冲击,它特别采用了“250年重现期”。
“250年”这个基准从何而来?
250这个数字并非来自海地两次地震之间相隔的时间,而是来自风险模型。该模型综合了大量可能发生的地震、它们会造成的震动强度、暴露的资产及其脆弱性,由此得出一系列损失,从最常见的到最罕见的都有。
这些损失按其在一年内被超过的概率排序。“250年”这一基准对应的年概率为1/250,即0.4%。数字就是这么来的:1 / 0.004 = 250。世界银行明确指出,这一阈值用于表示极端事件。
因此,这并不意味着这样的地震恰好每250年发生一次,也不意味着海地还有250年的时间。在年概率恒定为0.4%的情况下,30年内的累积风险约为11.3%,50年内约为18.2%。所以,就一栋建筑或一笔住房贷款的时间尺度而言,罕见并不等于可以忽略。
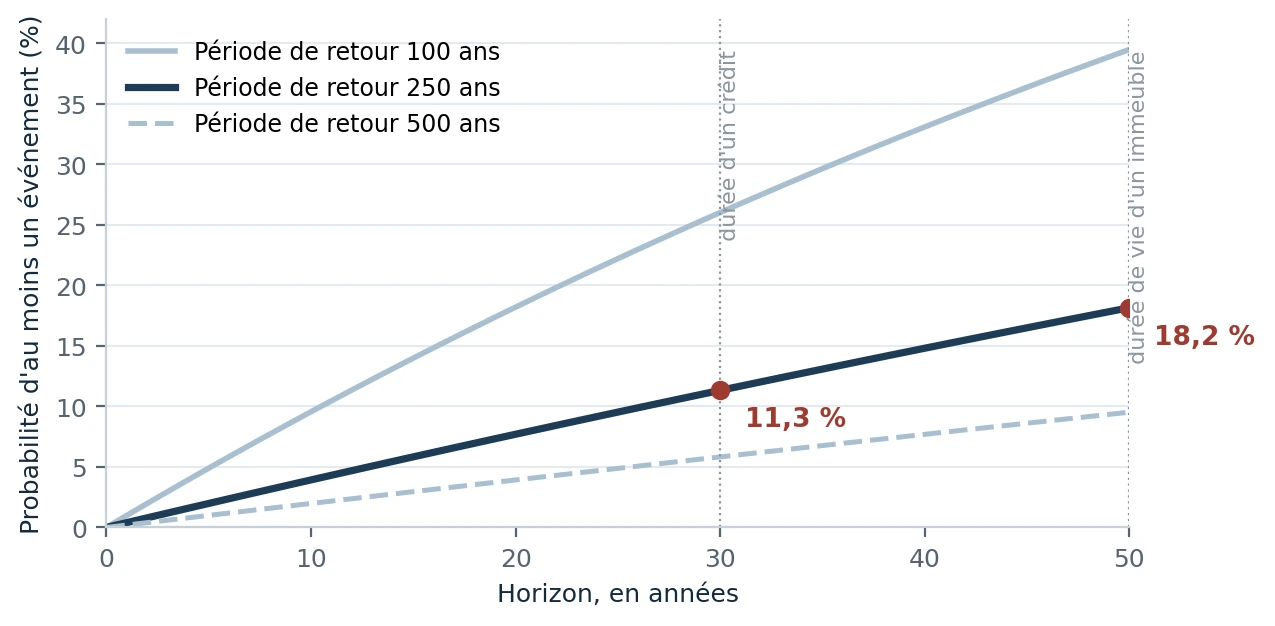
《海地国家灾害风险概况》正是用这一基准来量化极端地震风险的。世界银行2019年引用的结果是:潜在最大损失24.1亿美元,相当于2016年国内生产总值(GDP)的27.5%。这既不是对未来某次地震代价的预告,也不对应某个具体震级的地震:它是与这一罕见程度阈值相关联的建模损失水平。2019年的资料明确援引了世界银行2017年的《海地国家灾害风险概况》。
因此,参照点确实是2016年。在本文后面的部分,把27.5%这一比率套用到2026年的GDP上,只是为了构建一个规模可比的压力情景。这样做并没有更新世界银行的地震模型,也不会把107.7亿美元变成一项预测。
两种风险,两种财务逻辑
海地必须应对两种截然不同的风险特征。飓风和洪水频繁发生,以反复出现的中小损失侵蚀资本。大地震则罕见得多,但其代价可能是系统性的。这一差别解释了为何两者的融资方式不同。
世界银行与经济和财政部(MEF)2014年的联合诊断报告估计,飓风造成的年均损失为1.18亿美元,地震为2600万美元。这些是年化数字:它们把频率和严重程度各不相同的事件在一个长时段内加以平滑。不应把它们与2017年风险概况中的24.1亿美元混为一谈,后者描述的是与250年基准相关联的极端损失。两项估计来自不同的建模工作,并不构成同一个统计序列。它们回答的是两个不同的问题:长期来看风险的平均代价是多少;一次罕见冲击的代价最高可能达到多少。在1961年至2012年间,2010年地震一次就占了有记录损毁的93%和死亡人数的91%。
下表概括了对融资政策而言至关重要的差别:频繁发生的损失可以部分由预算储备吸收;极端损失则需要能在灾前转移部分风险的机制。
| 特征 | 频发风险(飓风、洪水) | 罕见的极端风险(地震) |
|---|---|---|
| 频率 | 高 | 低 |
| 单次事件的严重程度 | 通常从局部到较大不等 | 可能是系统性的 |
| 主要成因 | 水文气象 | 地震 |
| 经济影响 | 反复侵蚀资本和收入 | 大量资产存量骤然被毁 |
| 财务应对 | 储备、拨备、预算再分配 | 保险、应急信贷、风险转移 |
表1 两种风险特征,需要不同的财务应对。
2026年4月至7月,矿产与能源局地震技术处共监测到136次地震,其中118次震级小于或等于3级。这一被定性为弱到中等的地震活动,并不能说明大地震即将来临。它只是提醒人们,地震风险是这个国家恒常环境的一部分。
于是,有用的问题就变得非常具体:如果今天的海地经济遭受一次重大冲击,我们心里应当有一个怎样的财务数量级?
今天的一场大地震会有多大代价?
不存在一个适用于所有问题的单一数字。可以采用三种方法,但它们衡量的不是同一样东西。把它们混为一谈,会制造出一种数据本身无法支撑的精确幻觉。
| 方法 | 实际衡量的是什么 | 海地实例 | 它不能说明什么 |
|---|---|---|---|
| 回溯法 | 事件发生后实际观察到的损毁和损失 | 2010年地震:78亿美元,相当于当时GDP的117% | 无法反映当前的暴露度 |
| 概率法 | 与某一概率水平相关联的建模损失 | 世界银行:潜在最大损失24.1亿美元,相当于2016年GDP的27.5% | 2026年一场地震的确切代价 |
| 约定法 | 一种预算压力测试假设 | 预算压力测试:冲击设定为GDP的25% | 对实物损毁的估计 |
表2 三种方法,三个不同的问题。
第一种解读:把2010年的账单折算到今天。当年的损毁和损失总额估计约为78亿美元。仅按2010年至2026年间的美国通胀进行调整,得到的数字约为119.5亿美元。这一计算没有考虑新建的建筑、人口的迁移和经济结构的变化。它是一个货币等值,而不是对今天会被摧毁之物的实物估计。
第二种解读:采用世界银行关于250年重现期地震的基准。公布的数字是潜在最大损失24.1亿美元,相当于2016年GDP的27.5%。如果把同一比率机械地套用到国际货币基金组织预测的2026年名义GDP上,得到的是107.7亿美元。这种套用只是充当一个规模可比的预算压力情景:它既不是对地震模型的更新,也不是对2026年会有多少实物被摧毁的估计。
第三种解读:以2010年实际观察到的宏观经济规模为参照。2014年的诊断报告估计,那次地震的损毁和损失约为当时GDP的117%。作为压力情景,一次相当于2026年GDP 100%或120%的冲击,约合390亿至470亿美元。但2010年的117%与概率模型的27.5%不能直接比较:前者是对一次真实事件损毁和损失的事后评估;后者是与某一概率水平相关联的事前建模损失。本文只把它们用作衡量规模的参照,而不是同一种方法得出的结果。
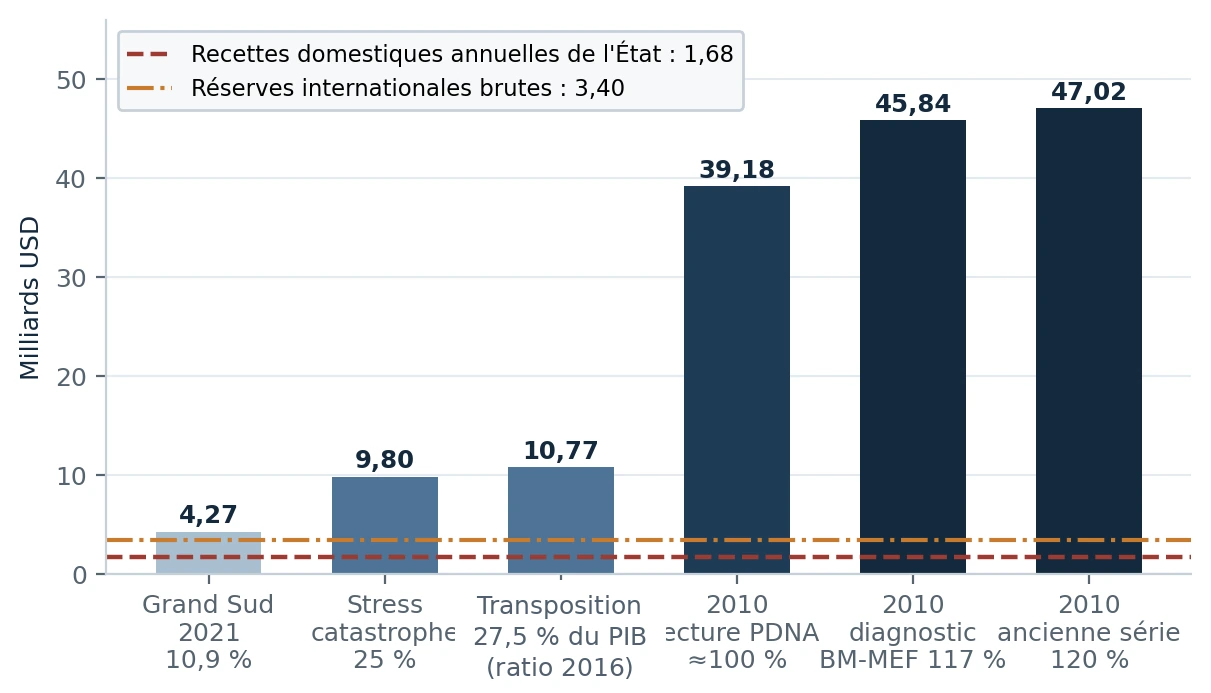
这些方法得出的金额相差悬殊,因为它们回答的是不同的问题。正因如此,必须保持审慎。现阶段唯一靠得住的数字,不是“下一场地震的代价”,而是一次重大冲击会暴露出的财政脆弱性的量级。
为了看清这一点,我们把这些损失与国家的常规财力作个比较。国际货币基金组织预测,2026年海地国内收入为GDP的4.3%,约合16.8亿美元。于是,可以把每个情景换算成相当于多少年的国内收入。
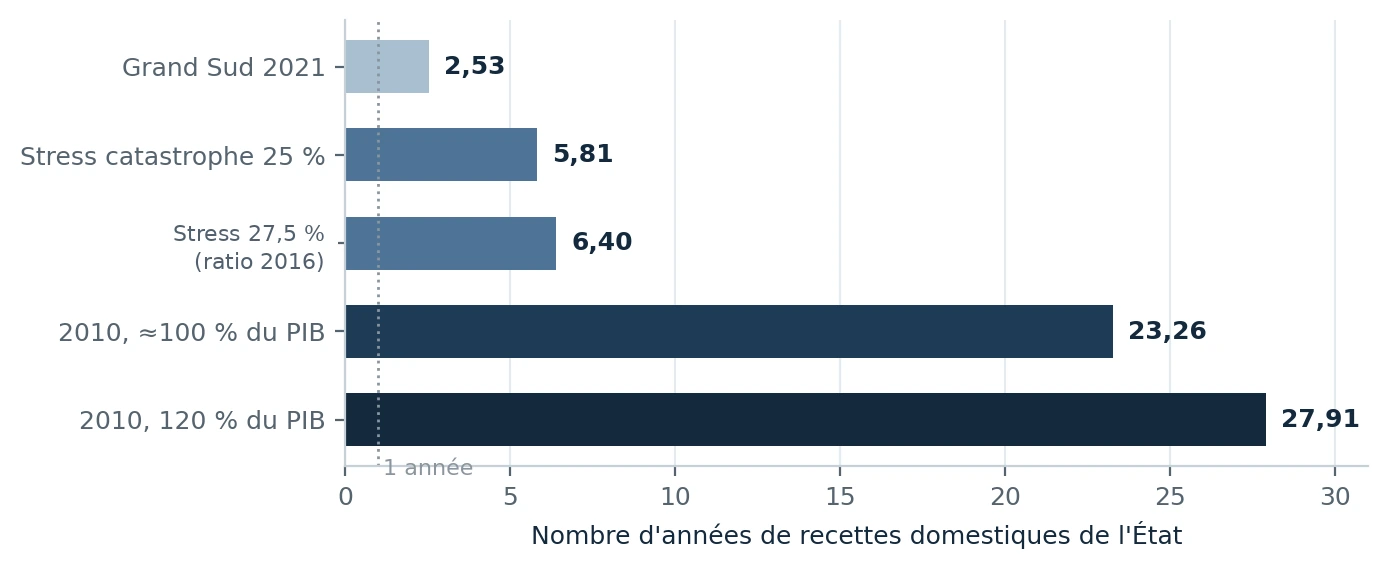
相当于GDP 25%的冲击,约合5.8年的国内收入;相当于GDP 27.5%的压力情景,约合6.4年;相当于GDP 100%的冲击,则超过23年。这些比较并不表示重建实际所需的时间。它们只是表明,一次大冲击将远远超出经常性收入单独所能吸收的范围。
财政上的这种薄弱,是问题的核心。它意味着,防灾准备不能只寄望于灾后重新调配预算。一部分资金必须在冲击发生之前就安排好。
海地共和国银行(BRH,海地央行)的国际储备预计2026年底约为34亿美元,但这同样不是一个保险基金。这些储备支撑的是对外流动性和支付进口的能力。而大规模重建恰恰会增加对进口药品、燃料、钢材、水泥和设备的需求。
因此,约束是双重的:大地震之后,既要找到用于重建的预算资源,又要保住经济运转所需的外汇。这种张力说明,融资问题为什么必须在灾难发生之前就提出来。
冲击不止于楼房
一场经济灾难,并不只是房屋、学校或道路的倒塌。2010年的地震让我们非常具体地看到第一次震动之后发生了什么。灾后评估(PDNA)把损毁与损失区分开来:损毁是指被摧毁的建筑、设备和基础设施的价值;损失是指此后不再发生的经济活动,即中断的生产、流失的营业额、消失的工资和额外的成本。2010年估计的78亿美元影响中,约55%属于实物损毁,45%属于这些流量损失。换句话说,账单上将近每两美元中就有一美元,对应的已经不是一堵需要重建的墙。
在生产部门,这一区别更加明显。PDNA估计,这些部门的实物损毁为3.02亿美元,经营损失却达9.34亿美元:可见,四分之三的经济影响来自地震后再也没有被生产、售出或赚到的东西。
| 部门 | 物质损毁 (百万美元) | 经营损失 (百万美元) | 损失/ 损毁 |
|---|---|---|---|
| 工业 | 75 | 268 | 3.6倍 |
| 商业 | 149 | 491 | 3.3倍 |
| 合计(4个部门) | 302 | 934 | 3.1倍 |
表3 2010年,生产部门的经营损失远远超过物质损毁。合计数还包括农业和旅游业。资料来源:PDNA Haïti 2010,Productive Sectors Working Group。金额经四舍五入。
这张表比任何公式都更能说明冲击是如何传导的。在工业部门,约7500万美元的资产受损,经营损失却达2.68亿美元,是前者的三倍多。在商业部门,1.49亿美元的物质损毁伴随着4.91亿美元的损失。所以,一家企业的楼房可能并未倒塌,它却仍会损失好几个月的经营,因为供应商不再供货,电力短缺,道路中断,或者它的客户自己也失去了收入。
这条链条相当简单。道路或港口无法使用,货物就会延误;企业减产;雇员工作减少或失业;家庭消费减少;税收恰恰在国家必须为救灾出钱的时候下降。2010年地震后,世界银行估计,在经济活动收缩和税务机关自身受损的共同作用下,2009-2010财年的预计公共收入下降了约20%。实物冲击由此已经转化为预算冲击。
重建又带来最后一重张力:它恰恰在经济和公共财政都已削弱之时,增加了对进口燃料、钢材、水泥、药品和设备的需求。要理解这种传导的含义,没有必要给它安上一个人为精确的乘数:瓦砾只是账单的第一行。下一行涉及收入、国家,最后是信贷。正是最后这条渠道,使银行信贷集中于西部省这一点显得格外重要。
银行风险:难以忽视的集中度
金融体系为这个问题增添了另一个维度。当借款人的困难不会全部在同一地点、同一时间出现时,分散化可以保护信贷组合。而太子港都会区的一场大地震制造的恰恰是一个共同冲击:营业场所被毁,不动产抵押物受损,经营活动中断,家庭收入同时受到影响。
因此,问题不仅在于发放了多少贷款,还在于这些贷款在地理上的集中程度。
截至2026年3月31日,信贷信息局(BIC)登记的贷款余额约为2393亿古德,其中75.81%集中在西部省。仅这一比例就足以说明,地域风险高度集中。
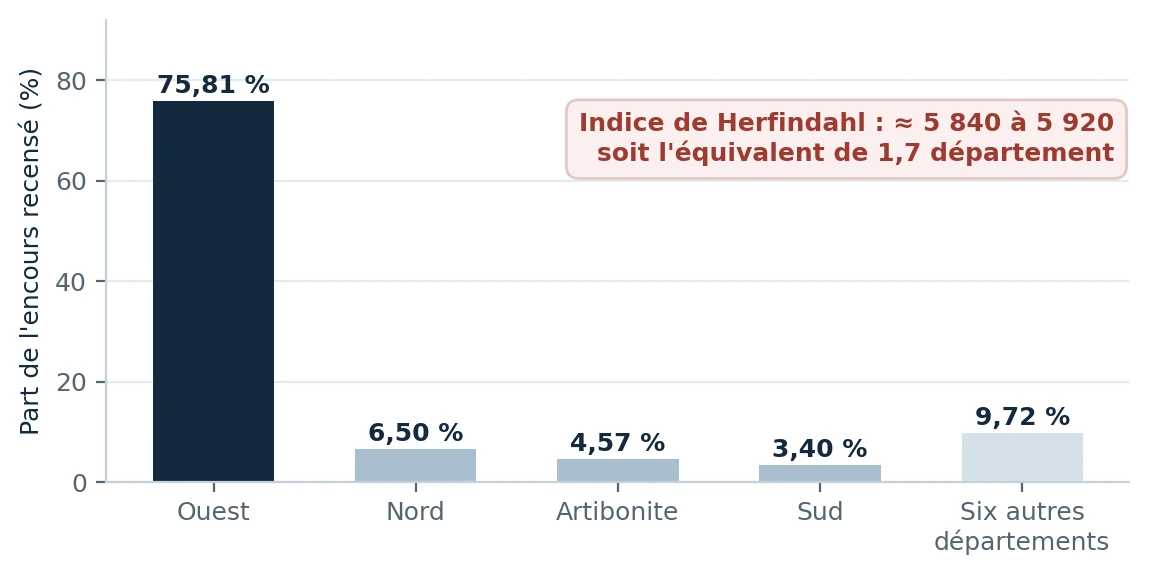
对这一分布计算赫芬达尔指数,视归在剩余部分里的六个省如何拆分而定,结果约为5900。这个数字只用来概括集中程度:不应机械地套用竞争法中使用的阈值。
为了给出一个数量级,可以对西部省的BIC贷款余额(约1814.1亿古德)施加几组压力假设。下表并不试图预测地震后的违约情况。它只是展示,当承压贷款余额的比例和这些贷款的最终损失率上升时,损失会如何变化。
| 情景 | 西部省承压贷款余额 | 这部分余额的最终损失 | 估计损失(十亿古德) |
|---|---|---|---|
| 温和 | 20 % | 20 % | 7,26 |
| 中等 | 30 % | 35 % | 19,05 |
| 敏感性极端情景 | 40 % | 50 % | 36,28 |
表4 对西部省BIC贷款余额进行的三种敏感性情景测算。这只是示例性演算,而非审慎监管预测。
在中等情景下,30%的贷款余额承压,其中35%的敞口最终损失,约合190.5亿古德。在敏感性极端情景下,损失将达到362.8亿古德。在统计口径未经调和之前,不应把这些金额直接与银行体系公布的自有资金相比较:BIC的统计范围与银行资产负债表的范围并不相同。
牙买加的例子说明了什么
没有哪个国家能独自为所有可能的损失提供资金。因此,现代策略把风险分层处理:预算吸收小额支出,应急信贷额度迅速提供流动性,参数保险覆盖更高的一层,而对于极端事件,巨灾债券可以把部分风险转移给金融市场。
这一架构的意义不在于消除灾难,而在于在灾难发生之前就知道:哪种工具支付哪一层损失,资金能以多快的速度到位。
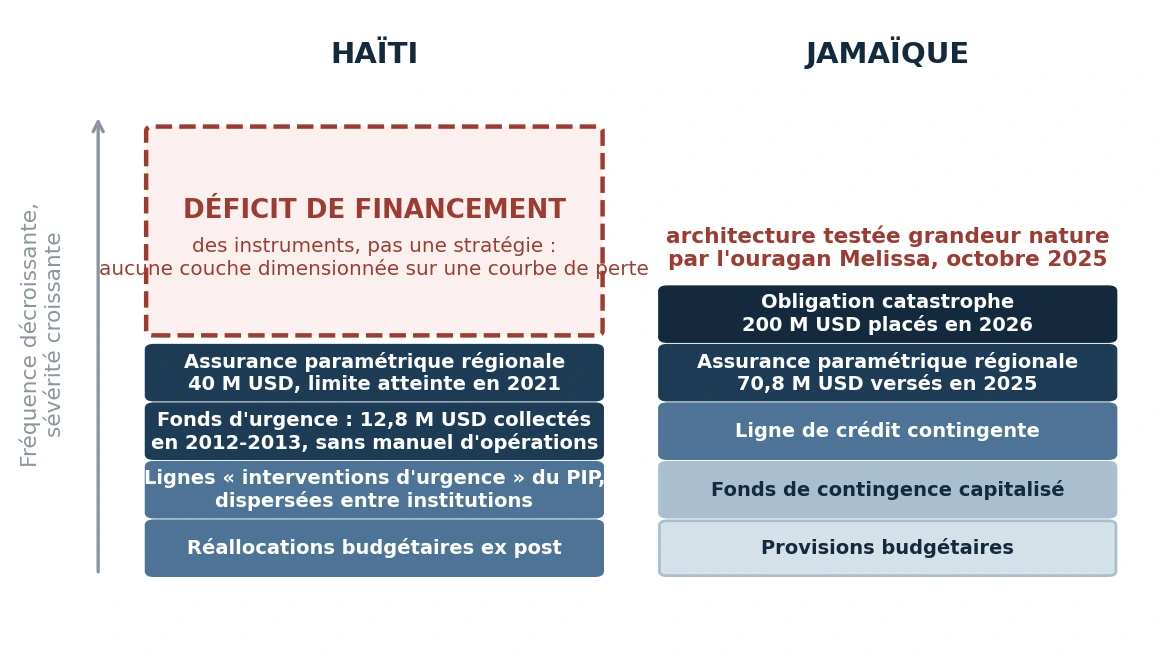
牙买加提供了一个具体的区域实例。2025年飓风“梅丽莎”过后,加勒比巨灾风险保险基金(CCRIF)赔付了7080万美元。一只巨灾债券又额外提供了1.5亿美元,而且没有在冲击发生时形成新的债务。2026年5月,该国又发行了一只2亿美元的新巨灾债券。
这一结果并不意味着牙买加模式可以机械地照搬到海地。两国的预算能力、市场和制度都不相同。但其原则是可以移植的:对罕见灾难的准备,应当作为一个融资问题来处理,事先确定好各个层次。
海地已经拥有一些工具,特别是CCRIF的保险覆盖和预算应急机制。这里汇集的公开资料无法清楚说明的,是这些工具目前如何衔接、可用的限额是多少,以及大地震之后实际能够动用的总额有多少。因此,问题不一定是什么工具都没有,而是缺少一个整合的、清晰可读的架构。
这一区分很重要。在提出新工具之前,首先应当弄清楚实际存在哪些工具,它们在什么条件下可以触发,又能覆盖多大比例的需求。
分析在这里与公共治理交汇:最好的融资策略,始于一份可靠的清单。
核心数字:融资缺口
要正确估计灾后需求,就必须了解暴露的资产、它们的脆弱性、可能的经营中断,以及应由公共部门承担的份额。从这里考察的公开资料来看,海地还没有一份能够精确求解这一方程的综合清单。
然而,最有用的数字不一定是总损失,而是这一损失与冲击前已经落实的资金之间的差额。这个差额就是融资缺口。
在这一定义中,事先安排的融资必须作严格理解:实际专款专用的储备、已签署的应急信贷额度、现行有效的保险限额,或其他在合同上可以动用的机制。常规税收不应被视为灾害基金,因为它们已经用于维持国家的日常运转。
由于缺少一份2026年这些资源的公开综合清单,在这里公布一个净缺口,仿佛它是已知数,会产生误导。但我们可以计算与几种约定口径相对应的毛需求。在GDP 25%的压力情景下,若取27%,公共部门的直接损毁约为26.5亿美元;若采用2014年诊断报告中70%的工作假设,则为68.6亿美元。2010年后重建计划成本所对应的156%这一比率,得出的是152.9亿美元,但它衡量的是另一回事:重建计划的规模可能超过公共部门直接损毁的价值。
| 假设/约定口径 | 毛需求(十亿美元) | 该数字衡量的是什么 |
|---|---|---|
| 公共部门直接损毁:27% | 2,65 | 归属公共部门的实物份额 |
| 工作假设:70% | 6,86 | 诊断报告采用的广义公共负担 |
| 2010年重建计划:156% | 15,29 | 该计划的历史成本,而非公共部门直接损毁的份额 |
表5 GDP 25%压力情景下的毛需求。这些金额并非净融资缺口。
这张表首先说明,为什么对需求的定义必须明确。说的是仅仅被摧毁的公共资产,是广义的公共负担,还是一项重建计划的成本,金额会相差很大。因此,在追求更高的精确度之前,必须先就衡量的对象达成一致。
现在,无需复杂的方程,就可以把根本问题表述清楚:海地的地震暴露度很高,其信贷和经济活动的很大一部分集中在西部省,国内收入相对于一次极端冲击而言十分微薄,而且尚未公布一份事先安排的融资的综合清单。风险不仅在于损失惨重,更在于损失之后才不得不去找钱。
因此,这番演算的目的,并不是断言下一场地震将造成100亿、120亿、400亿还是470亿美元的损失。现有数据不允许作出这样确定的判断。但它们可以表明,这些数量级很快就会远超国家的财政能力,而且还缺一个数字:在最初的几小时、最初的几个月和最初的几年里,真正能拿出来的钱有多少?
方法说明
本文给出的计算结果应作为数量级来理解。27.5%这一比率,对应的是世界银行建模得出、以2016年GDP为基数的潜在最大损失;把它套用到2026年GDP上,只是一个等效的压力情景。不应把它等同于2010年后测得的GDP的117%,后者汇总的是事后观察到的损毁和损失。同样,飓风年均损失1.18亿美元、地震年均损失2600万美元,出自2014年的诊断报告,而24.1亿美元的基准出自2017年的风险概况:这些估计揭示的是风险的不同维度,本文并未把它们当作同一序列加以合并。银行业情景以BIC的贷款余额为基础,并不构成审慎监管预测。最后,由于缺少一份目前可用的事先安排资源的公开综合清单,本文没有计算净融资缺口。
资料来源
矿产与能源局地震技术处:2026年4月至7月地震月报。 · 美国地质调查局,“Can you predict earthquakes?”。
世界银行与经济和财政部经济研究司,《海地灾害的经济与预算影响诊断》(Diagnostic sur l’impact économique et budgétaire des désastres en Haïti),由Michel Matera领导的团队编写,“灾害风险管理与重建”项目(P126346),由欧盟在全球减灾与恢复基金(GFDRR)管理的非加太-欧盟自然灾害风险减少计划框架下资助,版权所有,2014年。历史风险概况和MPRES概率建模,表2和表3;2010年地震影响为GDP的117%;公共部门损毁份额和重建计划成本,表4。允许以非营利目的复制,但须注明出处。
世界银行,PDNA Haïti 2010:总影响估计为78.04亿美元;物质损毁约占55%,经济流量损失约占45%;生产部门损毁3.02亿美元,损失9.34亿美元。 · 世界银行2010年8月17日新闻稿:地震后,2009-2010财年预计公共收入下降约20%。
世界银行,Strengthening Disaster Risk Management and Climate Resilience Project(P165870),Project Appraisal Document,2019年4月25日,第7页,注8,引自Haiti Country Disaster Risk Profile,World Bank 2017:与250年重现期相关联的潜在最大损失,地震一项估计为24.1亿美元,相当于2016年GDP的27.5%;注7说明,这一基准表示极端事件。 · PDNA Haïti 2010。
国际货币基金组织:2026年4月《世界经济展望》(World Economic Outlook),2026年名义GDP为391.8亿美元;2026年5月国别报告,国内收入占GDP的4.3%;2026年4月6日新闻稿,总储备约34亿美元;国别报告CR 26/107,货物和服务进口。 · 世界银行和国际货币基金组织,2026年《债务可持续性分析》(Debt Sustainability Analysis),约定的巨灾冲击为GDP的25%。
海地共和国银行:2025-2026年度第二季度货币政策报告,银行资产、股东权益、银行体系贷款组合总额、信贷信息局贷款余额及截至2026年3月31日的地域分布。 · 美国劳工统计局:消费者价格指数,2010年平均值218.056,2026年7月为333.918。
CCRIF SPC:2021年8月14日地震后向海地赔付约4000万美元,相当于2021-2022年度地震保单的限额,并依据RSIC为该年度剩余时间恢复了保险金额;飓风“梅丽莎”过后向牙买加赔付7080万美元。 · 世界银行和牙买加财政部:2021年、2024年和2026年的巨灾债券;2025年10月“梅丽莎”触发1.5亿美元全额赔付;2026年5月新发行2亿美元。