Autopsie · Economía del riesgo de desastres
Haití ante el próximo gran sismo: el costo que ya se puede medir
Una lectura económica y financiera del riesgo sísmico
Publicado en Le Nouvelliste el 28 de agosto de 2026. Leer en lenouvelliste.com ↗
Traducción del original francés. En caso de discrepancia, prevalece el texto francés. Leer el original en francés
No se puede predecir el próximo gran terremoto en Haití. En cambio, ya se puede acotar su costo económico, comparar ese costo con los medios del país y medir lo que estaría disponible para financiar las primeras semanas de la reconstrucción.
No se puede predecir el próximo gran terremoto en Haití. Ni su fecha, ni su epicentro, ni su magnitud pueden anunciarse de antemano con fiabilidad. En cambio, ya se puede acotar su costo económico, comparar ese costo con los medios del país y, sobre todo, medir lo que estaría disponible para financiar las primeras semanas de la reconstrucción.
Esa es la pregunta de este artículo. En las fuentes públicas aquí reunidas no he encontrado una cifra única que vincule, para 2026, las pérdidas posibles, la capacidad financiera del Estado y el financiamiento realmente preacordado. El objetivo no es, por tanto, pretender conocer la factura del próximo sismo hasta el último decimal. Es más modesto: poner los datos existentes en una misma escala y responder a tres preguntas sencillas. ¿Cuánto podríamos perder? ¿Qué parte de esa pérdida podría recaer en el Estado? ¿Y cuánto dinero sería ya movilizable antes incluso de que llegue la ayuda exterior?
Del sismo al riesgo económico
Para entender el problema, hay que distinguir el fenómeno natural del riesgo económico que genera. Una representación sencilla se basa en cuatro elementos: la amenaza, la exposición, la vulnerabilidad y la capacidad de absorción.
La amenaza es la probabilidad de que se produzca un movimiento del suelo de cierta intensidad. La exposición designa lo que se encuentra en el lugar: viviendas, escuelas, empresas, carreteras, puertos, depósitos bancarios o créditos. La vulnerabilidad indica la parte de esos activos que podría destruirse. Por último, la capacidad de absorción agrupa los medios financieros e institucionales que permiten encajar el golpe y volver a arrancar.
Esta distinción es importante porque un gobierno no controla la falla geológica. En cambio, puede actuar sobre las otras tres dimensiones: limitar la exposición mediante el ordenamiento territorial, reducir la vulnerabilidad mediante normas de construcción que se apliquen efectivamente y preparar de antemano los instrumentos financieros que permitirán pagar los primeros gastos.
Para pasar de estas nociones a un orden de magnitud financiero, veamos el estudio del Banco Mundial. Su Haiti Country Disaster Risk Profile de 2017, retomado en 2019 en el proyecto Strengthening Disaster Risk Management and Climate Resilience, estima las pérdidas posibles según varios niveles de rareza. Para representar un choque extremo, utiliza en particular un «período de retorno de 250 años».
¿De dónde viene la referencia de los «250 años»?
El número 250 no procede del tiempo transcurrido entre dos sismos haitianos. Procede del modelo de riesgo. Este combina numerosos sismos plausibles, la intensidad de las sacudidas que producirían, los activos expuestos y su vulnerabilidad. Obtiene así una gama de pérdidas, de las más frecuentes a las más excepcionales.
Esas pérdidas se clasifican según su probabilidad de ser superadas en un año. La referencia de «250 años» corresponde a una probabilidad anual de 1 entre 250, es decir, el 0.4 %. De ahí viene el número: 1 / 0.004 = 250. El Banco Mundial precisa que ese umbral sirve para representar un evento extremo.
Eso no quiere decir, por tanto, que un sismo así ocurra exactamente cada 250 años, ni que a Haití le queden 250 años por delante. Con una probabilidad anual constante del 0.4 %, el riesgo acumulado alcanza alrededor del 11.3 % en treinta años y del 18.2 % en cincuenta años. Raro no significa, pues, desdeñable a la escala de un edificio o de un préstamo hipotecario.
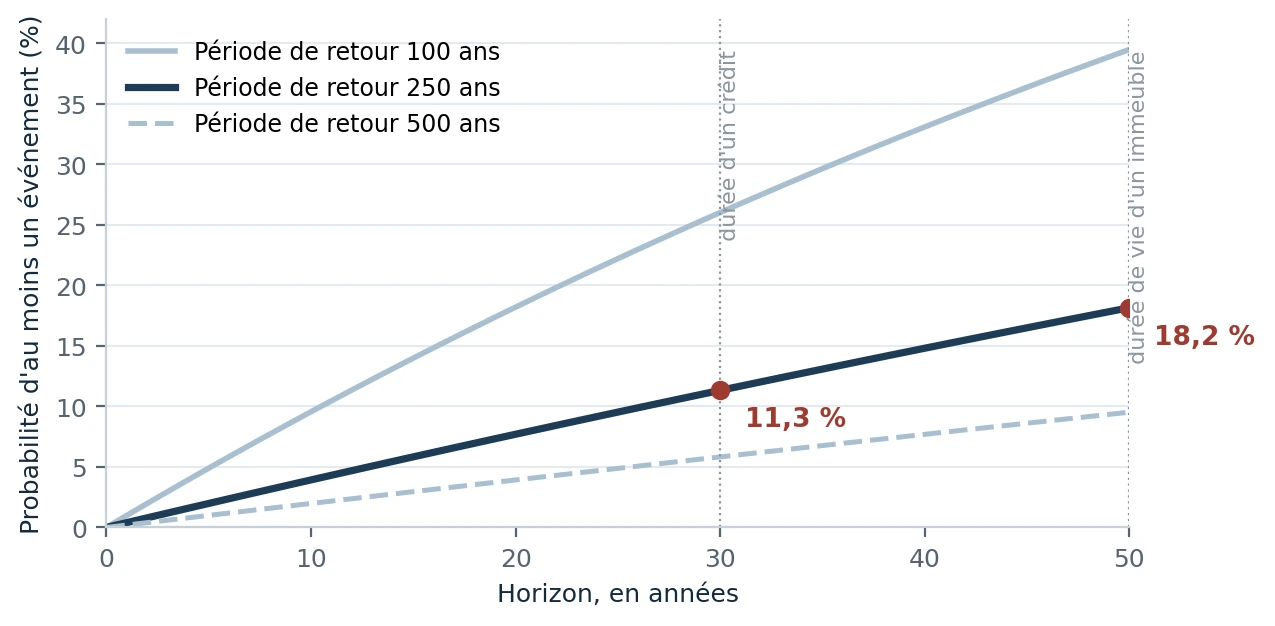
Esa es la referencia que el Haiti Country Disaster Risk Profile utiliza para cuantificar el riesgo sísmico extremo. El resultado que retoma el Banco Mundial en 2019 es una pérdida máxima probable de 2.41 mil millones de dólares, es decir, el 27.5 % del PIB de 2016. No se trata ni del costo anunciado de un futuro sismo ni de un sismo de una magnitud concreta: es un nivel de pérdida modelado asociado a ese umbral de rareza. La fuente de 2019 remite explícitamente al Haiti Country Disaster Risk Profile del Banco Mundial de 2017.
El punto de referencia es, por tanto, 2016. En lo que sigue de este artículo, aplicar la proporción del 27.5 % al PIB de 2026 sirve únicamente para construir un escenario de estrés de tamaño comparable. Eso no actualiza el modelo sísmico del Banco Mundial ni convierte 10.77 mil millones de dólares en una previsión.
Dos riesgos, dos lógicas financieras
Haití debe gestionar dos perfiles muy distintos. Los ciclones y las inundaciones se repiten con frecuencia y erosionan el capital mediante pérdidas pequeñas y medianas repetidas. Los grandes sismos son mucho más raros, pero su costo puede volverse sistémico. Esa diferencia explica por qué no se financian del mismo modo.
El diagnóstico del Banco Mundial y del Ministerio de Economía y Finanzas (MEF) de 2014 estimaba la pérdida anual promedio en 118 millones de dólares para los huracanes y en 26 millones para los sismos. Esos montos están anualizados: suavizan a lo largo de un período prolongado eventos de frecuencia y gravedad distintas. No deben confundirse con los 2.41 mil millones de dólares del perfil de riesgo de 2017, que describen una pérdida extrema asociada a la referencia de los 250 años. Ambas estimaciones proceden de ejercicios de modelado distintos y no forman una misma serie estadística. Responden a dos preguntas diferentes: cuánto cuesta el riesgo en promedio a lo largo del tiempo, y hasta dónde puede llegar un choque raro. En el período 1961-2012, el sismo de 2010 concentró por sí solo el 93 % de los daños registrados y el 91 % de las muertes.
El cuadro siguiente resume la diferencia que importa para la política financiera: las pérdidas frecuentes pueden absorberse parcialmente con reservas presupuestarias; las pérdidas extremas exigen mecanismos capaces de transferir una parte del riesgo antes de la catástrofe.
| Característica | Riesgos frecuentes (ciclones, inundaciones) | Riesgos raros y extremos (sismos) |
|---|---|---|
| Frecuencia | Alta | Baja |
| Gravedad de un evento | A menudo, de localizada a importante | Potencialmente sistémica |
| Origen principal | Hidrometeorológico | Sísmico |
| Efecto económico | Erosión repetida del capital y de los ingresos | Destrucción súbita de un acervo importante de activos |
| Respuesta financiera | Reservas, provisiones, reasignaciones | Seguro, crédito contingente, transferencia de riesgo |
Cuadro 1 · Dos perfiles de riesgo que requieren respuestas financieras distintas.
Entre abril y julio de 2026, la Unidad Técnica de Sismología de la Oficina de Minas y Energía detectó 136 sismos, 118 de ellos de magnitud igual o inferior a 3. Esa actividad, calificada de baja a moderada, no permite anunciar la inminencia de un gran evento. Recuerda simplemente que el riesgo sísmico forma parte del entorno permanente del país.
La pregunta útil se vuelve entonces muy concreta: si se produjera un gran choque en la economía haitiana de hoy, ¿qué orden de magnitud financiero habría que tener en mente?
¿Cuánto costaría hoy un gran sismo?
No existe una sola cifra válida para todas las preguntas. Pueden utilizarse tres métodos, pero no miden lo mismo. Confundirlos da la ilusión de una precisión que los datos no permiten.
| Método | Lo que mide realmente | Ejemplo haitiano | Lo que no dice |
|---|---|---|---|
| Retrospectivo | Los daños y pérdidas realmente observados después de un evento | Sismo de 2010: 7.8 mil millones de USD, es decir, el 117 % del PIB de entonces | Nada sobre la exposición actual |
| Probabilístico | Una pérdida modelada asociada a un nivel de probabilidad | Banco Mundial: pérdida máxima probable de 2.41 mil millones de USD, es decir, el 27.5 % del PIB de 2016 | Lo que costaría exactamente un sismo en 2026 |
| Convencional | Un supuesto de prueba de resistencia presupuestaria | Estrés presupuestario: choque calibrado en el 25 % del PIB | Una estimación física de la destrucción |
Cuadro 2 · Tres métodos, tres preguntas distintas.
Primera lectura: actualizar la factura de 2010. Los daños y pérdidas se habían evaluado en unos 7.8 mil millones de dólares. Corrigiendo únicamente la inflación estadounidense entre 2010 y 2026, se obtienen unos 11.95 mil millones de dólares. Este cálculo no tiene en cuenta ni los nuevos edificios, ni los desplazamientos de población, ni la transformación de la economía. Es un equivalente monetario, no una estimación física de lo que se destruiría hoy.
Segunda lectura: utilizar la referencia del Banco Mundial sobre el sismo con período de retorno de 250 años. La cifra publicada es una pérdida máxima probable de 2.41 mil millones de dólares, es decir, el 27.5 % del PIB de 2016. Si se aplica mecánicamente esa misma proporción al PIB nominal de 2026 proyectado por el Fondo Monetario Internacional (FMI), se obtienen 10.77 mil millones de dólares. Esa transposición sirve únicamente como escenario de estrés presupuestario de tamaño comparable: no actualiza el modelo sísmico ni constituye una estimación de lo que se destruiría físicamente en 2026.
Tercera lectura: razonar con respecto a la escala macroeconómica efectivamente observada en 2010. El diagnóstico de 2014 sitúa los daños y pérdidas del sismo en torno al 117 % del PIB de la época. A modo de escenario de estrés, un choque equivalente al 100 % o al 120 % del PIB de 2026 representaría entre unos 39 y 47 mil millones de dólares. Pero el 117 % de 2010 y el 27.5 % del modelo probabilístico no son directamente comparables: la primera cifra es una evaluación ex post de los daños y pérdidas de un evento real; la segunda es una pérdida modelada ex ante asociada a un nivel de probabilidad. Se utilizan aquí como referencias de escala, no como resultados de un mismo método.
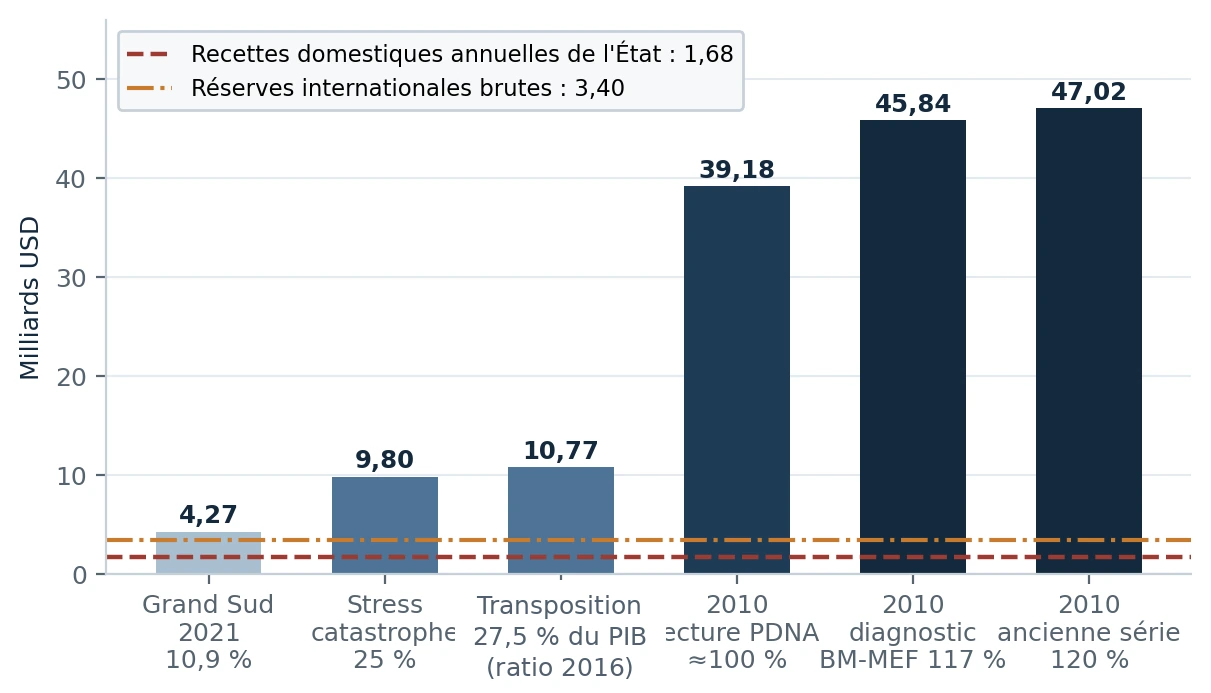
Estos enfoques dan, pues, montos muy diferentes porque responden a preguntas diferentes. Precisamente por eso se impone la prudencia. La única cifra sólida en esta fase no es «el costo del próximo sismo», sino la escala de la vulnerabilidad financiera que un gran choque dejaría al descubierto.
Para verlo, comparemos esas pérdidas con los medios ordinarios del Estado. El FMI proyecta los ingresos internos de 2026 en el 4.3 % del PIB, es decir, unos 1.68 mil millones de dólares. Se puede entonces convertir cada escenario en un número de años de ingresos internos.
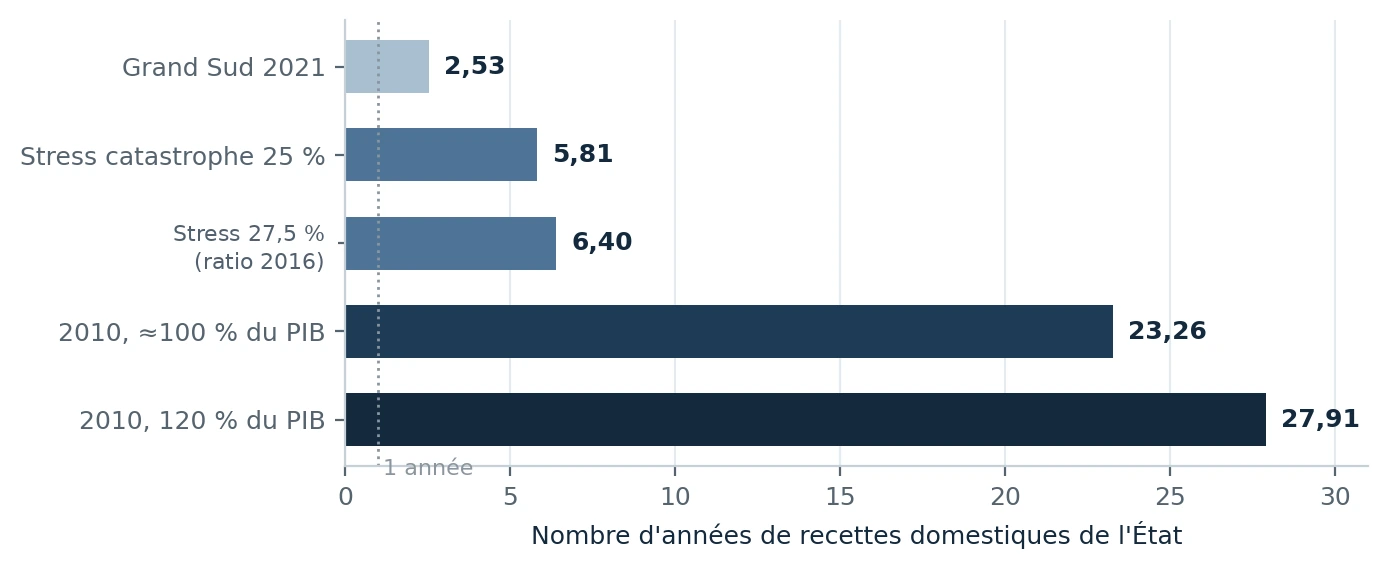
Un choque del 25 % del PIB representa unos 5.8 años de ingresos internos; el escenario de estrés equivalente al 27.5 % del PIB, 6.4 años; un choque igual al 100 % del PIB, más de 23 años. Estas comparaciones no indican la duración real de la reconstrucción. Muestran simplemente que un gran choque superaría con creces lo que los ingresos corrientes pueden absorber por sí solos.
Esa debilidad fiscal está en el centro del problema. Significa que la preparación no puede basarse únicamente en la idea de que el presupuesto se reasignará después del desastre. Una parte del financiamiento debe organizarse antes del choque.
Las reservas internacionales del Banco de la República de Haití (BRH), proyectadas en torno a 3.4 mil millones de dólares a finales de 2026, tampoco constituyen un fondo de seguro. Sostienen la liquidez externa y la capacidad de pagar las importaciones. Ahora bien, una reconstrucción de gran envergadura aumenta precisamente las necesidades de medicamentos, combustible, acero, cemento y equipos importados.
La restricción es, por tanto, doble: después de un gran sismo, hay que encontrar recursos presupuestarios para reconstruir y, a la vez, preservar las divisas necesarias para el funcionamiento de la economía. Esa tensión explica por qué la cuestión del financiamiento debe plantearse antes de la catástrofe.
El choque no se detiene en los edificios
Una catástrofe económica no se reduce a las casas, las escuelas o las carreteras que se derrumban. El sismo de 2010 permite ver muy concretamente lo que ocurre después de la primera sacudida. La evaluación posdesastre (PDNA) separaba los daños, es decir, el valor de los edificios, equipos e infraestructuras destruidos, de las pérdidas, es decir, la actividad que deja de producirse después: producción interrumpida, facturación perdida, salarios que desaparecen, costos adicionales. De los 7.8 mil millones de dólares de efectos estimados en 2010, alrededor del 55 % correspondía a la destrucción material y el 45 % a esas pérdidas de flujos. Dicho de otro modo, casi uno de cada dos dólares de la factura ya no correspondía a un muro que reconstruir.
La distinción es aún más clara en los sectores productivos. La PDNA estimaba en ellos 302 millones de dólares de daños físicos, pero 934 millones de pérdidas de actividad: las tres cuartas partes del efecto económico provenían, por tanto, de lo que ya no se había producido, vendido o ganado después del sismo.
| Sector | Daños materiales (millones de USD) | Pérdidas de actividad (millones de USD) | Pérdidas / daños |
|---|---|---|---|
| Industria | 75 | 268 | 3.6 × |
| Comercio | 149 | 491 | 3.3 × |
| Total (4 sectores) | 302 | 934 | 3.1 × |
Cuadro 3 · En 2010, las pérdidas de actividad superaron con creces los daños materiales en los sectores productivos. El total incluye también la agricultura y el turismo. Fuente: PDNA Haití 2010, Productive Sectors Working Group. Montos redondeados.
El cuadro cuenta mejor que cualquier fórmula la propagación del choque. En la industria, se habían dañado activos por unos 75 millones de dólares, pero las pérdidas de actividad alcanzaban 268 millones, es decir, más del triple de ese monto. En el comercio, 149 millones de daños materiales iban acompañados de 491 millones de pérdidas. Una empresa puede, por tanto, seguir en pie y aun así perder varios meses de actividad porque sus proveedores ya no entregan, porque falta electricidad, porque las carreteras están cortadas o porque sus propios clientes han perdido sus ingresos.
La cadena es bastante sencilla. Una carretera o un puerto inutilizable retrasa las mercancías; una empresa reduce su producción; los asalariados trabajan menos o pierden su empleo; los hogares consumen menos; los ingresos fiscales disminuyen justo cuando el Estado tiene que financiar la ayuda de emergencia. Después del sismo de 2010, el Banco Mundial estimaba así que los ingresos públicos proyectados para el ejercicio 2009-2010 habían caído alrededor de un 20 %, por el efecto combinado de la contracción de la actividad y de los daños sufridos por la administración tributaria. El choque físico ya se había transformado, por tanto, en un choque presupuestario.
La reconstrucción añade una última tensión: aumenta las necesidades de combustible, acero, cemento, medicamentos y equipos importados precisamente cuando la economía y las finanzas públicas están debilitadas. No hace falta atribuir a esta propagación un multiplicador artificialmente preciso para entender su sentido: los escombros son solo la primera línea de la factura. La siguiente afecta a los ingresos, al Estado y, por último, al crédito. Es este último canal el que hace que la concentración bancaria en el Oeste sea especialmente importante.
El riesgo bancario: una concentración difícil de ignorar
El sistema financiero añade otra dimensión al problema. La diversificación protege una cartera de crédito cuando las dificultades de los prestatarios no se producen todas en el mismo lugar y al mismo tiempo. Un gran sismo en el área metropolitana crea, por el contrario, un choque común: locales destruidos, garantías inmobiliarias dañadas, actividad interrumpida e ingresos de los hogares afectados simultáneamente.
La cuestión no es, por tanto, solo el número de préstamos concedidos, sino su concentración geográfica.
Al 31 de marzo de 2026, el Buró de Información Crediticia (BIC) registraba una cartera de unos 239.30 mil millones de gourdes, el 75.81 % de ella en el departamento del Oeste. Esa sola proporción basta para mostrar que el riesgo territorial está muy concentrado.
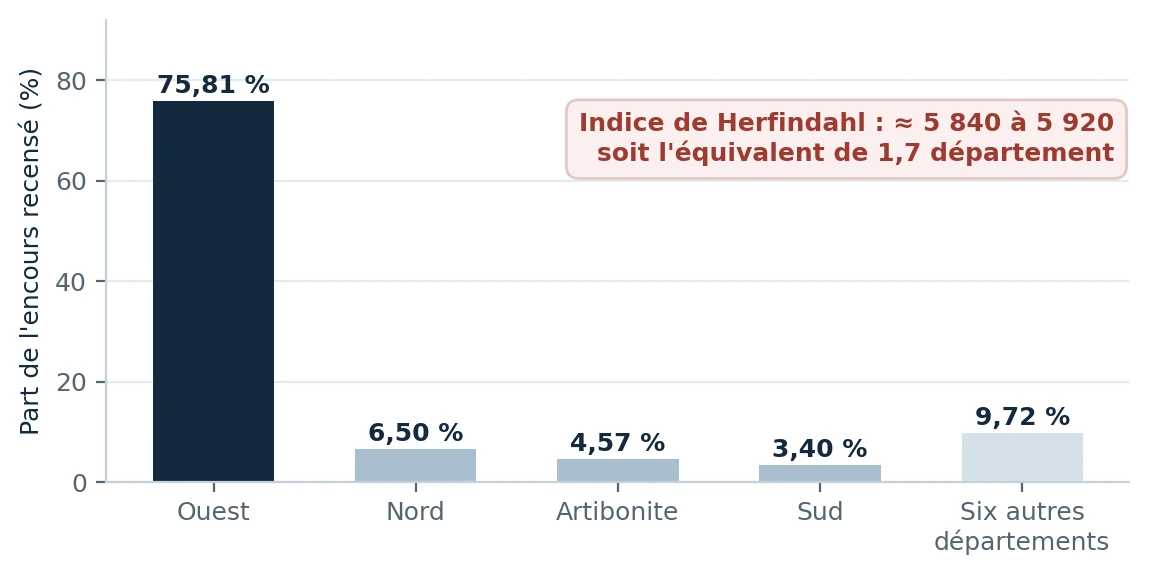
Un índice de Herfindahl aplicado a esa distribución arroja un valor en torno a 5900, según cómo se repartan los seis departamentos agrupados en el resto. Esa cifra sirve únicamente para resumir la concentración: no hay que aplicarle mecánicamente los umbrales que se utilizan en derecho de la competencia.
Para dar un orden de magnitud, se puede someter la cartera del BIC en el Oeste, unos 181.41 mil millones de gourdes, a algunos supuestos de estrés. El cuadro siguiente no pretende prever los incumplimientos después de un sismo. Muestra solamente cómo varía la pérdida cuando aumentan la parte de la cartera sometida a tensión y la pérdida final sobre esos créditos.
| Escenario | Cartera del Oeste bajo tensión | Pérdida final sobre esa cartera | Pérdida estimada (miles de millones de HTG) |
|---|---|---|---|
| Moderado | 20 % | 20 % | 7,26 |
| Intermedio | 30 % | 35 % | 19,05 |
| Extremo de sensibilidad | 40 % | 50 % | 36,28 |
Cuadro 4 · Tres escenarios de sensibilidad aplicados a la cartera del BIC en el Oeste. Se trata de un ejercicio ilustrativo, no de una proyección prudencial.
En el escenario intermedio, el 30 % de la cartera estaría bajo tensión y el 35 % de esa exposición acabaría perdiéndose, es decir, unos 19.05 mil millones de gourdes. En el escenario extremo de sensibilidad, la pérdida alcanzaría 36.28 mil millones. Estos montos no deben compararse directamente con los fondos propios publicados del sistema bancario sin conciliar los perímetros estadísticos: el universo del BIC y el del balance bancario no son idénticos.
Lo que muestra el ejemplo jamaicano
Ningún Estado puede financiar por sí solo todas las pérdidas posibles. Las estrategias modernas reparten, por tanto, el riesgo en capas: el presupuesto absorbe los gastos pequeños, una línea de crédito contingente aporta liquidez rápidamente, el seguro paramétrico cubre un tramo más alto y, para los eventos extremos, un bono catastrófico puede transferir una parte del riesgo a los mercados financieros.
El interés de esta arquitectura no es eliminar la catástrofe. Es saber, antes de que ocurra, qué instrumento pagará qué tramo de pérdida y con qué rapidez podrá movilizarse el dinero.
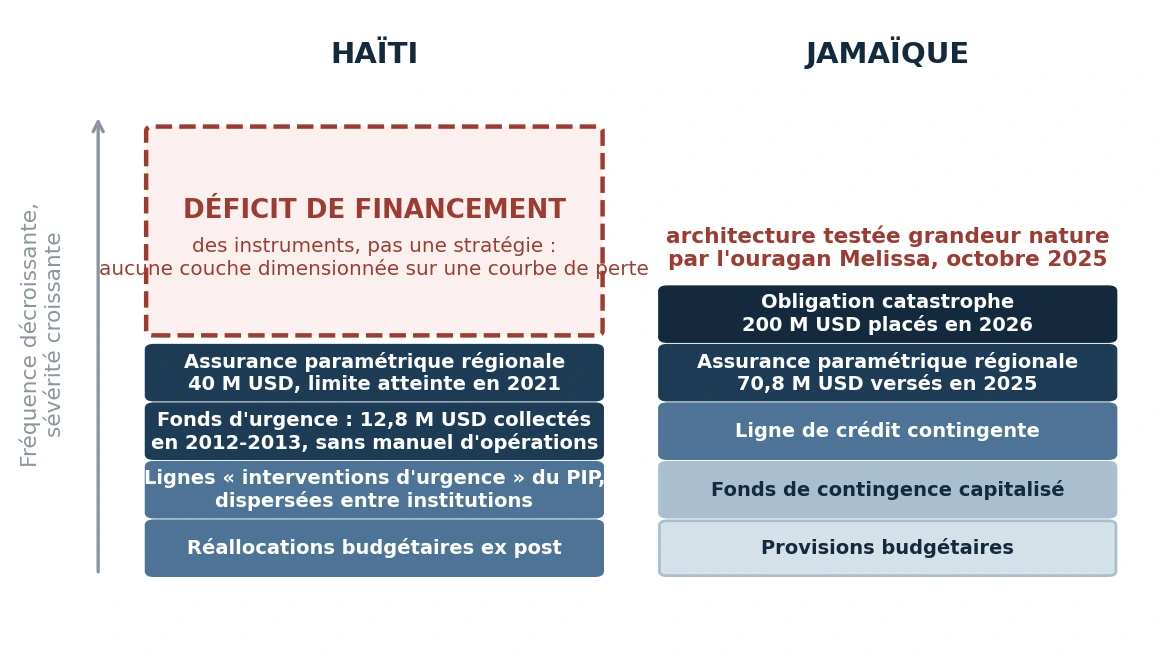
Jamaica ofrece un ejemplo regional concreto. Tras el huracán Melissa, en 2025, el CCRIF pagó 70.8 millones de dólares. Un bono catastrófico aportó 150 millones de dólares adicionales sin crear nueva deuda en el momento del choque. En mayo de 2026, el país emitió un nuevo bono catastrófico de 200 millones de dólares.
Ese resultado no significa que el modelo jamaicano pueda copiarse mecánicamente en Haití. Las capacidades presupuestarias, los mercados y las instituciones difieren. Pero el principio es trasladable: una catástrofe rara debe prepararse como un problema de financiamiento, con capas identificadas de antemano.
Haití ya dispone de algunos instrumentos, en particular la cobertura del CCRIF y mecanismos presupuestarios de emergencia. Lo que las fuentes públicas aquí reunidas no permiten establecer con claridad es su articulación actual, sus límites disponibles y el monto total que sería efectivamente movilizable después de un gran sismo. El problema no es, por tanto, necesariamente la ausencia de todo instrumento; es la ausencia de una arquitectura consolidada y legible.
Esta distinción es importante. Antes de proponer un nuevo instrumento, habría que saber primero qué existe realmente, en qué condiciones puede activarse y qué fracción de la necesidad cubre.
Es en este punto donde el análisis se une a la gobernanza pública: la mejor estrategia financiera empieza por un inventario fiable.
La cifra central: el déficit de financiamiento
Para estimar correctamente la necesidad posterior a la catástrofe, hay que conocer los activos expuestos, su vulnerabilidad, las posibles interrupciones de la actividad y la parte que correspondería al sector público. Haití no dispone todavía, en las fuentes públicas aquí examinadas, de un inventario consolidado que permita cerrar esa ecuación con precisión.
Sin embargo, la cifra más útil no es necesariamente la pérdida total. Es la brecha entre esa pérdida y el dinero ya asegurado antes del choque. Esa brecha es el déficit de financiamiento.
En esta definición, el financiamiento preacordado debe entenderse en sentido estricto: reservas efectivamente asignadas, línea de crédito contingente firmada, límites de seguro vigentes u otro mecanismo contractualmente disponible. Los ingresos fiscales ordinarios no deben asimilarse a un fondo para catástrofes, puesto que ya financian el funcionamiento corriente del Estado.
A falta de un inventario público consolidado de esos recursos para 2026, sería engañoso publicar aquí un déficit neto como si fuera conocido. En cambio, se pueden calcular las necesidades brutas asociadas a varias convenciones. Con un escenario de estrés del 25 % del PIB, los daños públicos directos representarían unos 2.65 mil millones de dólares si se toma un 27 %; el supuesto de trabajo del 70 % utilizado en el diagnóstico de 2014 lleva a 6.86 mil millones. La proporción del 156 % observada para el costo del programa de reconstrucción posterior a 2010 da 15.29 mil millones, pero mide otra cosa: un programa de reconstrucción puede superar el valor de los daños públicos directos.
| Supuesto / convención | Necesidad bruta (miles de millones de USD) | Lo que mide la cifra |
|---|---|---|
| Daños públicos directos: 27 % | 2,65 | Parte física atribuida al sector público |
| Supuesto de trabajo: 70 % | 6,86 | Carga pública ampliada adoptada por el diagnóstico |
| Programa de reconstrucción 2010: 156 % | 15,29 | Costo histórico del programa, no parte directa de los daños públicos |
Cuadro 5 · Necesidades brutas asociadas al escenario de estrés del 25 % del PIB. Estos montos no son déficits netos de financiamiento.
Este cuadro muestra sobre todo por qué la definición de la necesidad debe ser explícita. Según se hable solo de los activos públicos destruidos, de una carga pública ampliada o del costo de un programa de reconstrucción, el monto cambia mucho. Antes de buscar una precisión adicional, hay que ponerse de acuerdo, por tanto, sobre el objeto que se mide.
El problema de fondo puede formularse ahora sin ecuaciones complicadas: Haití tiene una exposición sísmica elevada, concentra gran parte de su crédito y de su actividad en el Oeste, dispone de ingresos internos escasos frente a un choque extremo y todavía no publica un inventario consolidado del financiamiento preacordado. El riesgo no es solo perder mucho; es tener que buscar el dinero después de haber perdido.
El objetivo de este ejercicio no es, por tanto, decir que el próximo sismo costará 10, 12, 40 o 47 mil millones de dólares. Los datos disponibles no permiten tal certeza. Permiten, en cambio, mostrar que los órdenes de magnitud pueden superar muy rápidamente la capacidad fiscal del país, y que todavía falta una cifra: ¿cuánto estaría realmente disponible en las primeras horas, los primeros meses y los primeros años?
Nota metodológica
Los cálculos aquí presentados deben leerse como órdenes de magnitud. La proporción del 27.5 % corresponde a una pérdida máxima probable modelada por el Banco Mundial y referida al PIB de 2016; su transposición al PIB de 2026 no es más que un escenario de estrés equivalente. No debe asimilarse al 117 % del PIB medido después de 2010, que agrupa los daños y pérdidas observados ex post. Del mismo modo, las pérdidas anuales promedio de 118 millones de dólares para los huracanes y de 26 millones para los sismos proceden del diagnóstico de 2014, mientras que la referencia de 2.41 mil millones procede del perfil de riesgo de 2017: esas estimaciones iluminan dimensiones distintas del riesgo y no se combinan como una misma serie. Los escenarios bancarios se basan en la cartera del BIC y no constituyen una proyección prudencial. Por último, el déficit neto de financiamiento no se calcula, a falta de un inventario público consolidado de los recursos preacordados actualmente disponibles.
Fuentes
Oficina de Minas y Energía, Unidad Técnica de Sismología: boletines sísmicos mensuales de abril a julio de 2026. · US Geological Survey, «Can you predict earthquakes?».
Banco Mundial y Dirección de Estudios Económicos del Ministerio de Economía y Finanzas, «Diagnostic sur l'impact économique et budgétaire des désastres en Haïti», equipo dirigido por Michel Matera, proyecto Gestión de Riesgos de Desastres y Reconstrucción (P126346), financiamiento de la Unión Europea en el marco del programa ACP-UE de reducción del riesgo de desastres naturales administrado por el GFDRR, copyright 2014. Perfil de riesgo histórico y modelado probabilístico MPRES, cuadros 2 y 3; impacto del sismo de 2010 equivalente al 117 % del PIB; parte pública de los daños y costo de los programas de reconstrucción, cuadro 4. Reproducción autorizada con fines no lucrativos siempre que se cite la fuente.
Banco Mundial, PDNA Haití 2010: efectos totales estimados en 7804 millones de USD; alrededor del 55 % de daños materiales y del 45 % de pérdidas de flujos económicos; sectores productivos, 302 millones de USD de daños y 934 millones de USD de pérdidas. · Banco Mundial, comunicado del 17 de agosto de 2010: caída de alrededor del 20 % de los ingresos públicos proyectados para el ejercicio 2009-2010 después del sismo.
Banco Mundial, Strengthening Disaster Risk Management and Climate Resilience Project (P165870), Project Appraisal Document, 25 de abril de 2019, p. 7, nota 8, que cita el Haiti Country Disaster Risk Profile, World Bank 2017: pérdidas máximas probables asociadas a un período de retorno de 250 años, estimadas para los sismos en 2.41 mil millones de USD, es decir, el 27.5 % del PIB de 2016; la nota 7 precisa que esa referencia es indicativa de un evento extremo. · PDNA Haití 2010.
Fondo Monetario Internacional: World Economic Outlook de abril de 2026, PIB nominal de 2026 de 39.18 mil millones de USD; informe de país de mayo de 2026, ingresos internos del 4.3 % del PIB; comunicado del 6 de abril de 2026, reservas brutas en torno a 3.4 mil millones de USD; informe de país CR 26/107, importaciones de bienes y servicios. · Banco Mundial y FMI, Debt Sustainability Analysis 2026, choque catastrófico convencional del 25 % del PIB.
Banco de la República de Haití: nota sobre la política monetaria del segundo trimestre de 2025-2026, activos bancarios, patrimonio de los accionistas, cartera bruta de créditos del sistema bancario, cartera registrada por el Buró de Información Crediticia y distribución geográfica al 31 de marzo de 2026. · US Bureau of Labor Statistics: índice de precios al consumidor, promedio de 2010 de 218.056 y nivel de julio de 2026 de 333.918.
CCRIF SPC: pago de unos 40 millones de USD a Haití tras el sismo del 14 de agosto de 2021, correspondiente al límite de la póliza sísmica 2021-2022, con restablecimiento de la suma asegurada para el resto del ejercicio en virtud del RSIC; pago de 70.8 millones de USD a Jamaica tras el huracán Melissa. · Banco Mundial y Ministerio de Finanzas de Jamaica: bonos catastróficos de 2021, 2024 y 2026; pago íntegro de 150 millones de USD activado por Melissa en octubre de 2025; nueva emisión de 200 millones de USD en mayo de 2026.